
Calendrier de paiement de la CNRACL en 2026
 Adelaide
•
15 octobre 2026
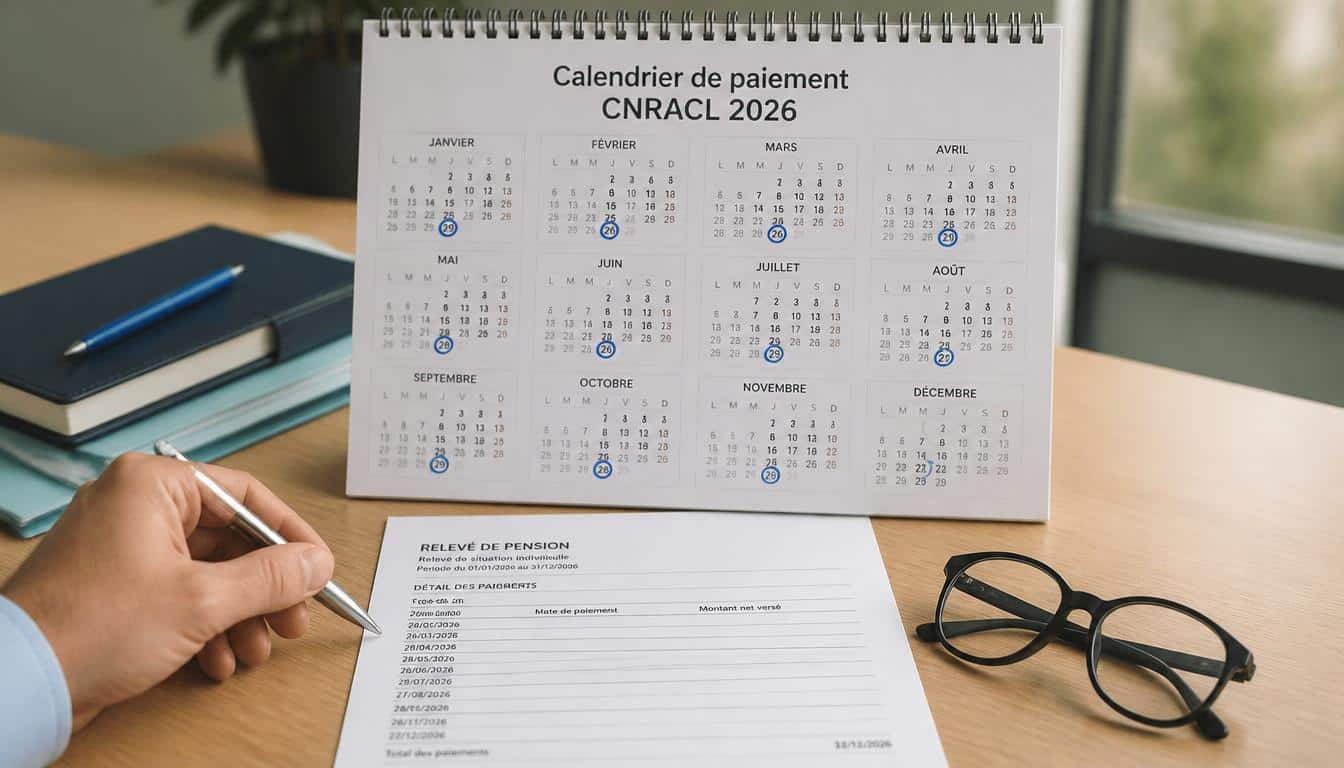
Vous cherchez la bonne date de versement sans perdre de temps ? Le calendrier de paiement CNRACL 2026 représente le repère essentiel pour savoir quand votre pension est envoyée et quand elle peut apparaître sur votre compte. Il permet de mieux anticiper vos dépenses, de comprendre les écarts possibles entre émission et crédit, et d’éviter les mauvaises surprises. Selon les banques, un virement peut arriver le jour même ou avec un léger décalage. Certaines échéances tombent aussi un mercredi, ce qui aide à lire la logique du calendrier.
Le calendrier de paiement 2026 de la CNRACL est donc votre point d’appui pour suivre chaque mois le versement de la retraite. En pratique, il sert à vérifier la date annoncée, à comparer avec l’arrivée réelle sur votre compte et à garder une vision claire de l’année.
Quand les pensions CNRACL 2026 sont-elles versées, mois par mois ?
Si vous consultez le calendrier CNRACL 2026, retenez d’abord une idée simple : la pension suit un rythme mensuel régulier. En janvier, le versement est attendu autour du premier jour utile ; en février, il se cale sur le jour ouvré suivant ; en mars, la pension suit la même logique, puis avril, mai et juin avancent sans surprise. En juillet et août, le calendrier reste lisible, tandis que septembre, octobre, novembre et décembre demandent parfois un œil plus attentif. Le jour peut être mercredi, mardi, jeudi ou vendredi selon le mois.
Pour lire la pension sans vous tromper, gardez en tête que la CNRACL publie une date de référence, mais que le versement réel dépend ensuite du traitement bancaire. Voici un résumé pratique :
- janvier : versement attendu le premier jour ouvré
- février : pension créditée selon le jour ouvré du mois
- mars : versement stable, à contrôler sur le compte
- avril : pension versée sur la base du calendrier officiel
- mai : jour parfois proche d’un mercredi
- juin : versement à vérifier avec votre banque
- juillet : pension généralement sans écart notable
- août : jour utile à surveiller
- septembre : date à comparer avec le relevé
- octobre : pension à contrôler le jour indiqué
- novembre : versement souvent lisible
- décembre : pension à anticiper avant les fêtes
| Mois | Repère de paiement |
|---|---|
| Janvier à novembre | Jour ouvré indiqué par le calendrier |
| Décembre | Versement souvent avancé selon le jour |
Exemple rapide : si votre pension est annoncée un jeudi, elle peut apparaître ce jour-là ou le lendemain selon la banque. Le bon réflexe est de comparer la date officielle et la date de crédit.
Lire le calendrier sans se tromper
Une fiche de paiement se lit toujours avec méthode. D’abord, repérez la ligne du mois concerné dans l’espace personnel. Ensuite, comparez la date annoncée avec celle de votre relevé bancaire. Puis, vérifiez si le service officiel précise un jour ouvré particulier. Enfin, gardez en tête qu’une fiche peut afficher une date d’émission différente de la date de crédit. Cette distinction est essentielle pour suivre votre espace personnel sans stress.
- ouvrir la fiche du mois concerné
- vérifier la date affichée dans l’espace personnel
- contrôler la cohérence avec le relevé bancaire
- noter tout écart pour le service concerné
La date annoncée correspond au départ du paiement, tandis que la date de crédit dépend de la banque. C’est souvent là que naît la confusion, alors que les deux informations ne disent pas la même chose.
Pourquoi la date de versement peut bouger selon la banque ?
Le versement d’une pension n’arrive pas toujours au même moment d’un établissement à l’autre. La banque traite le virement selon ses propres circuits, ce qui crée parfois un délai d’un jour, parfois plus. Un pension peut donc être visible tôt chez un client et plus tard chez un autre, même si l’émission est identique. Le jour de réception dépend aussi du moment où la banque comptabilise l’opération. Cela explique pourquoi un mardi, un jeudi ou un vendredi peut donner une impression différente selon votre banque.
Un changement de paie ou de calendrier interne peut aussi modifier la lecture du virement. Pour éviter les doutes, le plus simple est de vérifier l’espace personnel, puis la fiche de paiement, puis le relevé bancaire. Le service officiel indique la date de départ, mais la banque décide du crédit effectif. Voici les cas les plus fréquents :
- la pension apparaît plus tôt si la banque crédite rapidement
- la pension arrive plus tard si le délai bancaire est plus long
- la pension semble décalée quand le jour tombe près du dimanche
- la pension suit le rythme interne de la banque
- la pension peut être visible un vendredi alors qu’elle a été émise la veille
Comprendre le délai bancaire en pratique
Le délai bancaire reste le point clé. Une banque peut créditer un virement le jour même, le lendemain ou après un court traitement interne. Si la date tombe un mercredi, le compte peut être mis à jour plus vite qu’un mardi ou un vendredi selon l’établissement. Le virement ne change pas de nature : c’est la banque qui décide du moment d’affichage sur le compte.
- consulter le compte le matin puis en fin de journée
- comparer la date d’émission et la date visible
- attendre un jour ouvré avant de s’inquiéter
En pratique, votre banque joue le rôle d’intermédiaire entre la date annoncée et le crédit réel. C’est pourquoi deux retraités peuvent voir la même pension à des moments différents.
Les mois sensibles à surveiller en 2026
Certains mois méritent une vigilance particulière dans le calendrier CNRACL. Décembre arrive en tête, car la pension peut être avancée avant la fête de fin d’année. Janvier demande aussi de l’attention, car le démarrage de l’année peut déplacer la date selon le jour ouvré. Mars et octobre sont à surveiller lorsque le calendrier officiel croise un mercredi ou un week-end. Février, avril, mai, juin, juillet, août, septembre et novembre restent plus réguliers, mais votre pension doit tout de même être vérifiée. La CNRACL suit une logique stable, mais les fêtes peuvent avancer une pension d’un jour utile.
Voici les périodes où il faut lever le pied et relire la date :
- décembre, souvent avancé pour la fête de fin d’année
- janvier, car le début de mois peut bouger
- mars, quand le jour tombe près d’un mercredi
- octobre, si un week-end s’intercale
- les mois avec pont ou jour férié
- les mois où la banque traite plus lentement
Le calendrier officiel reste la base, mais un jour non ouvré peut tout déplacer. Si le versement tombe un vendredi, il peut être crédité plus tard selon la banque ; s’il tombe un dimanche, il est généralement avancé.
Décembre, le cas à anticiper en priorité
Décembre mérite une attention spéciale, car la pension peut avancer pour ne pas coincer avec la fête. Quand le jour de paiement est avancé, votre banque peut afficher le crédit plus tôt que d’habitude. Pour une retraite, cela change la façon de préparer les achats, les cadeaux et les dépenses de chauffage.
- prévoir le budget avant la mi-décembre
- vérifier la fiche de paiement dès le début du mois
- garder une marge de trésorerie si la pension arrive plus tôt
Un versement anticipé en décembre est utile : il évite de patienter pendant les jours fériés et sécurise vos dépenses de fin d’année.
Comment vérifier son paiement et quoi faire en cas de retard ?
Pour un retraité de la fonction publique territoriale ou hospitalière, le bon réflexe consiste à contrôler son espace personnel avant d’alerter la CNRACL. Ouvrez la fiche du mois, regardez la date, puis comparez-la avec votre virement bancaire. Dans l’espace personnel, vous pouvez aussi repérer un changement de calendrier, une fiche manquante ou une paie encore en cours de traitement. La caisse d’assurance retraite du public suit un fonctionnement précis, mais la pension dépend ensuite du circuit bancaire.
Si le versement tarde, gardez une méthode simple : vérifiez d’abord votre fiche, puis votre espace personnel, puis le relevé de la banque. Ensuite, préparez une demande claire au service compétent. Voici les vérifications utiles :
- ouvrir l’espace personnel et retrouver la fiche du mois
- contrôler la date de la pension
- vérifier le virement sur le compte
- repérer un éventuel changement de calendrier
- noter la date exacte d’émission
- préparer une demande avec vos références
En cas d’absence prolongée, contactez la caisse avec des éléments précis : mois concerné, fiche consultée, date attendue et date de crédit observée. Cela accélère l’analyse et évite les échanges inutiles.
Les bons réflexes si la pension n’apparaît pas
Avant de contacter le service, prenez quelques minutes pour vérifier votre espace personnel et relire la fiche. La banque peut parfois afficher le virement avec un léger décalage. Si vous êtes retraité, regardez aussi si un jour ouvré a déplacé la date.
- attendre la fin du jour ouvré
- vérifier la fiche dans l’espace personnel
- contrôler le compte de la banque
- comparer avec la date indiquée
Mini-procédure : ouvrez la fiche, notez le mois, relevez la date annoncée, puis comparez-la au relevé bancaire. Si l’écart persiste, contactez la caisse avec ces informations.
FAQ – Questions fréquentes sur le versement des pensions
Quelle est la date officielle du versement de la pension CNRACL en 2026 ?
La date officielle figure dans le calendrier CNRACL 2026. Elle sert de repère pour chaque pension, mais le crédit peut varier selon la banque et son délai de traitement.
Pourquoi la pension n’apparaît-elle pas le même jour sur tous les comptes ?
Le versement part à une date commune, puis chaque banque applique son propre délai. C’est pourquoi une pension peut apparaître un jour plus tôt ou plus tard selon le compte.
Que faire si le versement de décembre semble en avance ou en retard ?
En décembre, comparez la date de la fiche avec celle du compte. Si la pension est avancée, c’est souvent lié à la fête de fin d’année ; si elle tarde, vérifiez d’abord la banque.
Où vérifier son calendrier et sa fiche de paiement ?
Rendez-vous dans l’espace personnel pour consulter le calendrier, la fiche et la date annoncée. C’est le moyen le plus simple de suivre votre pension sans erreur.
Quand faut-il contacter le service compétent en cas d’anomalie ?
Si le versement reste absent après contrôle de la banque, de la fiche et de l’espace personnel, contactez le service compétent avec votre demande, votre date de paiement et vos références.
Vous aimerez aussi
 Retraite

 Retraite
 Retraite
 Retraite