
Relevé d’identité bancaire : utilité, lecture et envoi
 Adelaide
•
4 novembre 2026
Quand vous devez transmettre vos coordonnées pour recevoir un remboursement ou lancer un prélèvement, tout peut sembler confus. Pourtant, le relevé d’identité bancaire est un repère simple : il rassemble les données utiles pour identifier un compte et sécuriser une opération. Le R.i.b est un document bancaire qui facilite les échanges entre vous, votre banque et un tiers. Il permet de gagner du temps, de limiter les erreurs de saisie et de vérifier rapidement les informations avant un virement, avec un code clair, une ligne lisible et un format prêt à l’emploi.
Comprendre le relevé d’identité bancaire sans jargon
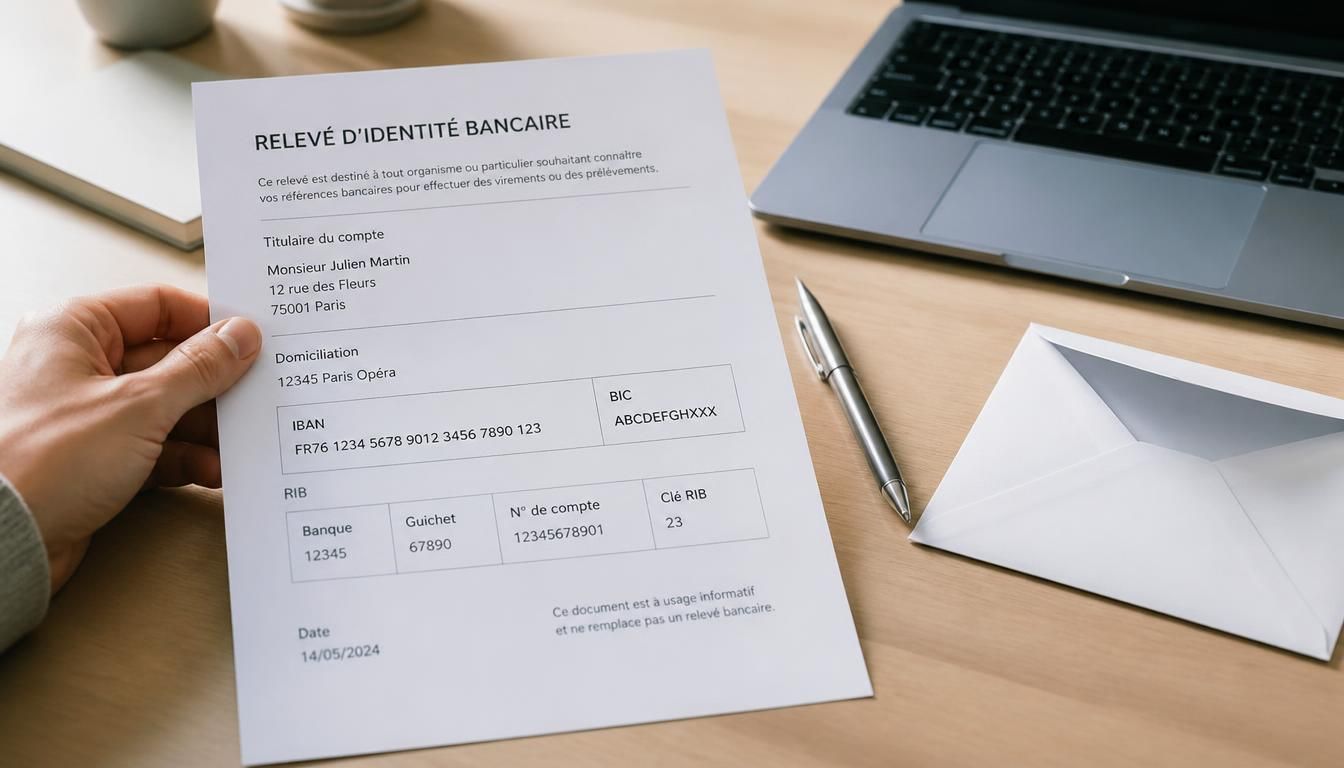
Le relevé d’identité bancaire, ou document bancaire, sert à identifier un compte sans ambiguïté. Dans la vie quotidienne, il aide votre banque à transmettre les bonnes coordonnées et il aide aussi le titulaire à communiquer une information fiable. On confond souvent ce document avec les coordonnées bancaires elles-mêmes, alors qu’il les présente simplement. Pour comprendre, retenez qu’un document français de ce type contient des éléments standardisés, faciles à lire si l’on sait où regarder. Sa clé est de rendre chaque numéro lisible et vérifiable. En complément, découvrez c’est quoi le swift code.
Sur un document bancaire, vous retrouvez généralement quatre repères de base :
- le nom du titulaire du compte ;
- la banque concernée ;
- le code établissement ;
- le numéro de compte avec sa clé de contrôle.
Cette information reste utile pour toute banque, car elle évite les confusions entre deux comptes proches. En pratique, comprendre ce document vous permet de mieux lire vos coordonnées bancaires et de les transmettre sans stress. Vous pourriez également être intéressé par c est quoi le bic.
À quoi sert ce document pour vos opérations courantes ?
Dans la vraie vie, ce document sert surtout à faire circuler l’argent sans friction. Un virement vers un bénéficiaire se prépare plus vite quand les coordonnées sont exactes, et un prélèvement s’installe plus facilement pour une facture récurrente. Vous pouvez aussi l’utiliser pour abonner un service, régler une assurance ou autoriser un paiement de consommation mensuelle. L’idée est simple : la banque reçoit une base fiable, puis l’opération suit son cours. En euro, cela évite souvent des retards de traitement. Pour aller plus loin, lisez code bic des banques.
Voici cinq usages du quotidien :
- recevoir un virement de salaire ;
- mettre en place un prélèvement d’assurance ;
- payer une facture d’énergie ;
- faire un remboursement entre proches ;
- communiquer vos coordonnées à une banque ou à un organisme.
Si vous devez effectuer un virement régulier, ce document reste le point de départ. Il rassure aussi l’assurance, qui peut vérifier le compte bancaire utilisé pour le débit ou le remboursement.
Décrypter les lignes et les chiffres qui le composent
Une ligne après l’autre, le document devient beaucoup plus lisible. La première ligne identifie la banque, la suivante précise le guichet, puis vient le numéro de compte, et enfin la clé. Chaque chiffre a un rôle précis, car il sert à composer un identifiant complet. Le code banque et le code guichet permettent d’identifier l’établissement, tandis que le numéro de compte désigne le titulaire. La clé vérifie l’ensemble et limite les erreurs de saisie.
| Élément | Rôle |
|---|---|
| Code banque | Repère l’établissement |
| Code guichet | Localise l’agence |
| Numéro de compte | Identifie le compte |
| Clé | Contrôle la cohérence |
Pour lire rapidement ce document, gardez quatre repères en tête :
- repérer la ligne du titulaire ;
- vérifier le code de la banque ;
- contrôler le numéro de compte ;
- relire la clé avant toute transmission.
Cette lecture ligne par ligne aide aussi à éviter une confusion entre deux comptes très proches.
Retrouver ses coordonnées bancaires en quelques minutes
Vous pouvez obtenir ce document en quelques minutes, souvent gratuitement. Le plus simple est de le trouver dans l’espace client de votre banque, puis de l’enregistrer en PDF. Si vous préférez, l’établissement peut aussi vous le fournir au guichet, en agence ou via l’application mobile. Un organisme qui gère votre compte propose parfois une simulation rapide pour vérifier vos données avant impression. Dans certains cas, un chéquier ou un relevé papier permet aussi de le trouver.
Voici cinq sources possibles :
- le site internet de la banque ;
- l’application mobile ;
- le guichet en agence ;
- un relevé de compte ;
- un chéquier selon l’établissement.
Par exemple, Julie, à Nantes, ouvre son application, télécharge le document, puis le transmet à son bailleur en moins de deux minutes. Ce parcours rapide évite un déplacement inutile et permet d’obtenir les coordonnées sans frais.
Sécuriser l’envoi et éviter les erreurs de saisie
Avant d’envoyer ces données, prenez un instant pour vérifier la sécurité bancaire. Un tiers ne peut pas débiter votre compte sans autorisation, mais une erreur de caractère ou de chiffre peut retarder un remboursement. Si vous transmettez une lettre avec vos coordonnées, relisez chaque bloc avant envoi. Le code doit correspondre au bon bénéficiaire, surtout si le destinataire est étranger ou si l’opération est internationale. La prudence reste essentielle, même si le document lui-même n’est pas secret.
Quatre conseils de sécurité :
- vérifier le nom du bénéficiaire avant transmission ;
- contrôler chaque chiffre du compte ;
- éviter d’envoyer le document à un contact non identifié ;
- conserver une copie de ce que vous avez transmis.
Cette sécurité bancaire protège aussi votre compte français contre les erreurs de saisie. Si vous hésitez, comparez toujours les coordonnées avec celles du mandat ou du formulaire reçu.
Faire le lien avec IBAN, BIC et usages professionnels
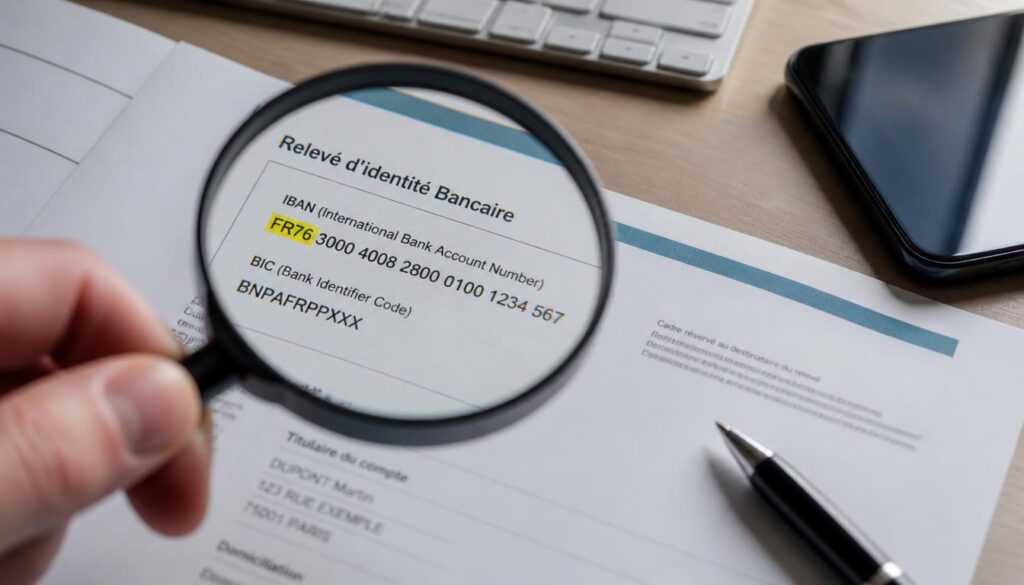
Le document bancaire français reste utile, mais il s’inscrit aujourd’hui dans un cadre plus large. L’IBAN identifie le compte à l’échelle international, tandis que le BIC désigne la banque. Pour une entreprise, ces références servent aux paiements en euro, aux encaissements et aux opérations liées à l’immobilier. Un compte pro peut aussi les utiliser pour un rachat de crédit ou une assurance. Dans la pratique, votre banque demande parfois l’un, parfois l’autre, selon le pays concerné. Pour approfondir ce sujet, consultez notre guide sur que vérifie la banque pour un prêt immobilier.
Voici quatre comparaisons utiles :
- le document résume les coordonnées, l’IBAN les standardise ;
- le BIC identifie la banque, pas le compte ;
- un virement international demande souvent l’IBAN et le BIC ;
- une entreprise utilise ces références pour ses flux professionnels.
Pour un projet d’immobilier ou de crédit, gardez ces références sous la main : elles accélèrent les démarches et évitent les allers-retours inutiles avec la banque.
FAQ – Questions fréquentes sur les coordonnées bancaires
À quoi sert un relevé d’identité bancaire ?
Le rib sert à identifier un compte pour un virement, un prélèvement ou une assurance. C’est un document pratique, très utilisé en banque française.
Où trouver ce document dans sa banque ?
Vous pouvez le trouver dans l’espace client, l’application ou au guichet. Dans une banque française, il est souvent téléchargeable gratuitement.
Quelle différence entre ce document, l’IBAN et le BIC ?
Le rib rassemble les coordonnées, l’IBAN standardise le numéro de compte et le BIC identifie la banque. Les trois servent à sécuriser un virement.
Peut-on effectuer un virement avec ces coordonnées ?
Oui, un virement se fait avec ces informations. La banque vérifie alors le numéro, la clé et les données du bénéficiaire.
Est-ce dangereux de transmettre ce document ?
Le rib n’est pas secret, mais il faut rester prudent. Une erreur de banque ou de code peut compliquer un prélèvement ou un remboursement.
Le document est-il utile pour un prélèvement automatique ?
Oui, le rib sert souvent à autoriser un prélèvement. C’est fréquent pour une assurance, un crédit ou un abonnement français.
Pourquoi la banque le demande encore parfois en France ?
La banque le demande encore pour simplifier les contrôles et éviter les erreurs. En France, le rib reste un document familier et rassurant.

Vous aimerez aussi
 Banque

 Banque
 Banque
 Banque