
BIC : signification fiscale ou code bancaire ?
 Adelaide
•
28 octobre 2026
Quand vous recevez un document bancaire ou un formulaire fiscal, un même sigle peut vite vous faire hésiter. La signification bic désigne alors soit un repère fiscal, soit un identifiant bancaire, selon le contexte. Cette nuance compte vraiment, parce qu’elle évite les erreurs de lecture, les mauvaises démarches et les confusions au moment d’agir. Comprendre ce terme permet de gagner du temps, de sécuriser vos échanges et de savoir immédiatement si vous parlez d’un cadre d’activité ou d’un code utile à un virement.
Dans la pratique, on croise ce mot en banque comme en fiscalité, avec des usages très différents. Un code bancaire sert à identifier un établissement, tandis qu’un cadre fiscal concerne des revenus professionnels. Pour vous repérer sans stress, cet article clarifie la signification bic avec des exemples simples, des critères concrets et des repères utiles pour distinguer un virement international d’une question d’imposition.
Comprendre le BIC sans se tromper de sens
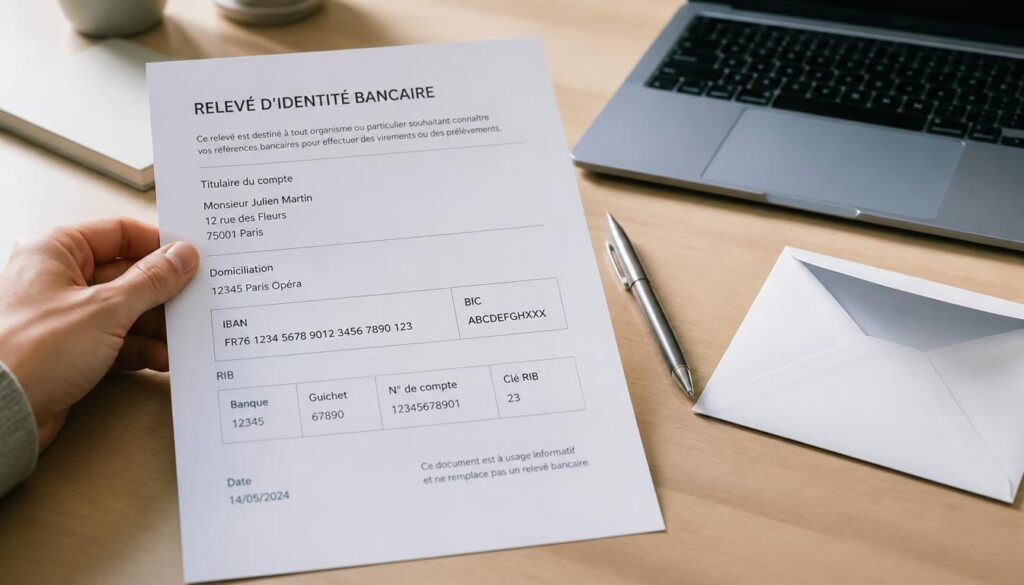
Le sigle BIC peut désigner deux réalités distinctes, et c’est souvent là que tout se complique. D’un côté, il renvoie à une catégorie fiscale liée à certaines activités; de l’autre, il sert de code bancaire pour identifier une banque. Pour ne pas confondre, regardez toujours le contexte du document, le type d’information demandé et la présence d’un numéro ou d’une coordonnée bancaire. En pratique, vous trouverez souvent ce code sur un relevé, alors que le sens fiscal apparaît dans une déclaration ou une notice.
Exemple simple: si votre conseiller vous demande un code pour un virement swift, vous êtes dans le bancaire. Si votre comptable parle de bénéfices industriels et commerciaux, vous êtes dans le fiscal. Cette information de base évite bien des erreurs.
Le BIC fiscal en quelques mots
Le BIC fiscal correspond aux bénéfices industriels et commerciaux. Il concerne une activité exercée dans un cadre professionnel, souvent commercial ou artisanal, et sert à classer le revenu imposable dans la bonne catégorie. Cette logique aide à déterminer le régime applicable, la déclaration à remplir et la façon de calculer le bénéfice. Si vous avez une petite affaire de vente ou d’atelier, ce repère peut changer votre lecture de l’impôt et de la comptabilité.
Le code bancaire BIC et son lien avec SWIFT
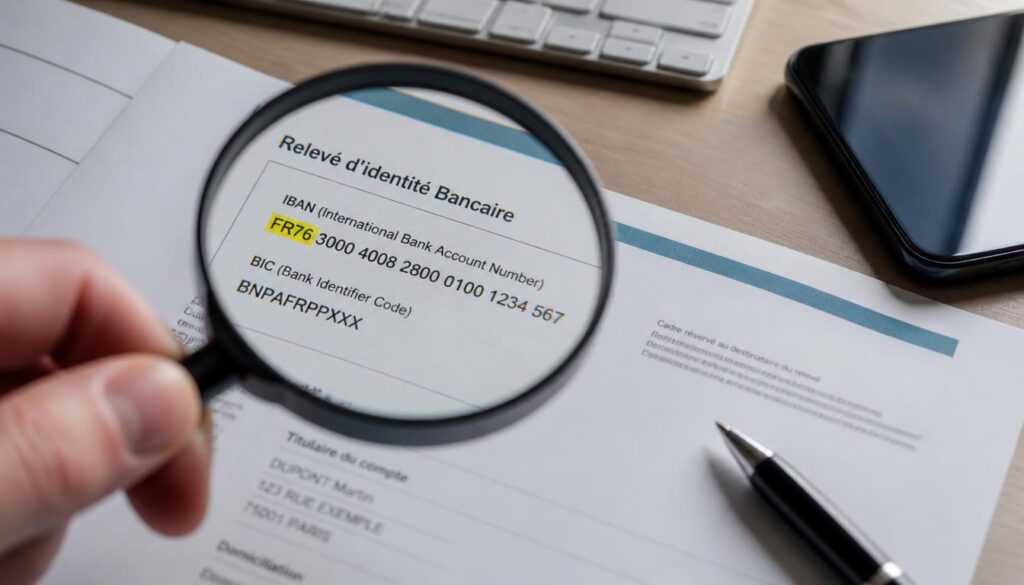
Le code bancaire BIC identifie une banque dans le cadre des paiements. Il est lié au réseau swift et facilite un virement international en indiquant l’établissement destinataire. Ce code bancaire fonctionne comme une coordonnée courte, utile quand l’iban ne suffit pas à lui seul pour une transaction hors zone euro. En clair, le BIC complète l’iban pour sécuriser l’opération et éviter qu’un transfert de fonds n’arrive au mauvais endroit. Pour approfondir ce sujet, consultez notre guide sur c’est quoi le swift code.
- Le premier sens relève du fiscal, le second du bancaire.
- Le contexte du document vous aide à trouver le bon code.
- Un virement swift demande souvent une coordonnée bancaire précise.
- Un numéro fiscal ne se lit pas comme une information bancaire.
Quand une activité relève du cadre fiscal BIC
Une activité entre dans ce cadre lorsqu’elle produit un bénéfice issu d’une logique commerciale, industrielle ou artisanale. Le caractère commercial de l’activité compte autant que sa nature réelle. Une personne qui vend, fabrique ou exploite un bien peut relever de cette catégorie, avec un revenu imposable traité selon le bon régime. Pour une entreprise, la déclaration dépend alors de la qualification fiscale retenue et de la manière dont l’affaire est organisée comptablement.
Le point clé, c’est de vérifier si l’activité génère un bénéfice imposable dans une catégorie commerciale. Si oui, la déclaration et l’impôt suivent une logique différente d’une activité libérale. Vous évitez ainsi une erreur de régime dès le départ.
Les métiers et revenus généralement concernés
On retrouve souvent des métiers de commerce, d’artisanat ou de fabrication. Un boulanger, un marchand de biens ou un réparateur indépendant peut entrer dans cette catégorie selon la nature de son activité. Le critère n’est pas seulement le titre du métier, mais la manière dont le revenu est créé. Une activité commerciale régulière, avec achats et reventes, mène souvent à ce cadre fiscal et à une déclaration adaptée.
Les cas où le doute est fréquent
Le doute apparaît quand une activité ressemble à une prestation intellectuelle, mais s’appuie aussi sur des ventes ou une organisation commerciale. C’est fréquent chez certains créateurs, formateurs ou vendeurs en ligne. Pour éviter l’erreur, il faut regarder la source du bénéfice, le mode de facturation et la logique comptable. Si la frontière reste floue, mieux vaut vérifier le régime avant d’agir sur l’impôt.
- Vérifiez la nature exacte de l’activité exercée.
- Identifiez si le revenu vient d’une vente ou d’une prestation.
- Contrôlez le traitement fiscal prévu dans la déclaration.
- Comparez avec la catégorie libérale si le doute persiste.
- Demandez une validation comptable avant de classer l’activité.
BIC ou BNC : la comparaison qui évite les erreurs
La différence entre ces deux régimes tient surtout à la nature de l’activité et à la façon dont le revenu est généré. Le BIC vise plutôt une logique commerciale, tandis que le BNC concerne une activité libéral et souvent plus intellectuel. Cette distinction influence la déclaration, la comptabilité et parfois la manière d’agir pour l’impôt. Si vous démarrez une activité professionnelle, mieux vaut comprendre ce point avant de choisir votre organisation.
En pratique, le bon régime dépend du caractère de l’activité et de sa catégorie fiscale. Une erreur de classement peut compliquer la déclaration et brouiller la lecture du bénéfice imposable. Mieux vaut donc comparer calmement avant de se lancer.
| BIC | BNC |
|---|---|
| Activité commerciale, industrielle ou artisanale | Activité libérale à caractère intellectuel |
| Comptabilité plus structurée selon le régime | Comptabilité souvent plus simple selon le cas |
| Revenu lié à une logique de vente ou d’exploitation | Revenu lié à une prestation de service professionnel |
Ce qui change pour la fiscalité
Sur le plan fiscal, le régime détermine la catégorie imposable et la façon de calculer l’impôt. Le BIC suit une logique commerciale, alors que le BNC s’applique à une activité libéral. Cette différence impacte aussi la déclaration annuelle et la lecture du bénéfice. Si votre activité mêle conseil et vente, le bon classement fiscal doit être vérifié avec soin pour éviter une erreur de catégorie.
Ce qui change pour la comptabilité
La comptabilité varie selon l’organisation choisie et le niveau d’exigence du régime. Dans un cadre BIC, la tenue des comptes peut être plus détaillée, surtout si l’activité grandit. Dans un cadre BNC, la gestion reste souvent plus souple, mais elle demande quand même une déclaration propre. Le professionnel doit donc ajuster sa méthode à la nature du revenu et à son niveau d’activité.
Micro-entreprise : ce que change le choix du cadre
En micro-entreprise, le régime choisi modifie la déclaration, l’abattement et la cotisation. Si votre activité est commerciale, vous relevez souvent du micro-BIC; si elle est libérale, du micro-BNC. L’abattement appliqué n’est pas le même, ce qui change le revenu imposable retenu. Pour une personne qui lance son entreprise, cette différence est essentielle, car elle influence la gestion quotidienne et la comptabilité allégée.
Avant d’utiliser ce cadre, vérifiez les seuils en vigueur, la nature de la prestation et la déclaration à remplir. Un auto-entrepreneur qui vend en ligne, par exemple, ne suit pas la même logique qu’un consultant. Cette distinction aide à choisir le bon régime sans se tromper.
Micro-BIC et micro-BNC au quotidien
Au quotidien, le micro-BIC concerne surtout des prestations commerciales ou des ventes, avec un abattement spécifique sur le bénéfice. Le micro-BNC s’adresse à une activité de service plus libérale, avec une autre logique de déclaration. Dans les deux cas, la cotisation dépend du chiffre déclaré, mais la manière de calculer le revenu imposable change. Pour bien gérer votre activité, il faut donc suivre le bon cadre dès la première déclaration.
Ce qu’un auto-entrepreneur doit vérifier
Un auto-entrepreneur doit vérifier trois choses: la nature de son activité, le régime applicable et le bon abattement. Il doit aussi contrôler si sa déclaration correspond bien à sa prestation réelle, surtout quand l’activité mélange service et vente. En cas de doute, un échange avec un comptable peut éviter une erreur de cotisation ou de bénéfice déclaré. La simplicité du statut ne dispense pas d’une bonne vigilance.
- Identifiez si votre activité est commerciale ou libérale.
- Vérifiez l’abattement associé au régime choisi.
- Contrôlez la déclaration de votre chiffre d’affaires.
- Gardez une comptabilité minimale mais cohérente.
Les règles pratiques pour les paiements internationaux
Pour un virement international, le code swift sert à identifier la banque destinataire, tandis que l’iban désigne le compte bancaire. Ces deux coordonnées fonctionnent ensemble pour sécuriser la transaction, surtout hors zone sepa. Avant d’utiliser un code, vérifiez le pays, le numéro de compte et la banque concernée. Une simple erreur de coordonnée peut retarder le fonds ou bloquer l’opération. C’est pourquoi une banque demande souvent ces éléments au même moment.
Si vous devez envoyer de l’argent à l’étranger, gardez en tête que le code bancaire et l’iban ne remplissent pas la même fonction. Le premier cible l’établissement, le second le compte. Cette logique facilite le virement et limite les erreurs de traitement.
Où repérer le code sur un document bancaire
Vous pouvez trouver le code swift sur un RIB, un relevé ou un espace bancaire en ligne. Il apparaît souvent près de l’iban, avec le numéro de compte et d’autres coordonnées utiles. Pour une transaction internationale, il faut utiliser les données exactes de la banque, sans recopier un ancien document. Une vérification rapide évite une erreur de virement et protège vos fonds.
Pourquoi le SWIFT reste utile hors zone SEPA
Hors zone sepa, le swift devient indispensable pour un virement international entre pays différents. Il permet à la banque d’orienter la transaction vers le bon établissement, même lorsque les systèmes bancaires ne sont pas identiques. Dans certains pays, l’iban n’est pas suffisant, d’où l’intérêt de ce code. Si vous envoyez des fonds à l’étranger, ce repère bancaire reste donc un allié essentiel.
- Vérifiez l’iban et le swift avant tout virement international.
- Contrôlez le pays de la banque destinataire.
- Assurez-vous que la coordonnée bancaire est à jour.
- Évitez de mélanger numéro de compte et code swift.
Les obligations à connaître avant de déclarer
Avant une déclaration, il faut garder une comptabilité propre et des justificatifs clairs. Les documents liés aux fonds, aux versements et aux prélèvements doivent être conservés, car ils servent à expliquer le bénéfice imposable et à répondre à toute demande de l’administration. Un comptable peut vous aider à structurer cette gestion, surtout si votre activité évolue. Une bonne organisation limite les erreurs d’impôt et facilite le suivi du régime choisi.
Le réflexe utile, c’est de classer chaque opération au fil de l’eau plutôt que d’attendre la fin de l’année. Cela évite les oublis, les doublons et les écarts entre la déclaration et la réalité de votre activité.
Les documents à garder pour être serein
Conservez vos factures, relevés, preuves de versement, justificatifs de prélèvement et notes de comptabilité. Ces pièces permettent de suivre les fonds et de justifier chaque mouvement. Si votre régime est réel, elles deviennent encore plus importantes pour établir le bénéfice imposable. Un comptable vous dira souvent qu’un dossier bien rangé vaut autant qu’une bonne déclaration.
Les points de vigilance avant l’envoi
Avant d’envoyer votre déclaration, vérifiez les montants, la catégorie retenue et la cohérence entre activité et régime. Contrôlez aussi que vos prélèvements ont bien été enregistrés et que le versement déclaré correspond aux fonds réellement encaissés. Une simple erreur de gestion peut fausser l’impôt. En cas de doute, relisez calmement chaque ligne avec une information fiable.
- Classez vos justificatifs dès leur réception.
- Comparez vos encaissements avec votre comptabilité.
- Contrôlez la catégorie fiscale avant l’envoi.
- Vérifiez les prélèvements et les versements déclarés.
- Faites relire la déclaration si le régime est complexe.
FAQ – Questions fréquentes sur la signification du BIC
Le BIC désigne-t-il toujours la même chose ?
Non. Le code bancaire et le cadre fiscal n’ont pas le même sens. Tout dépend du contexte du document.
Comment savoir si une activité relève du cadre BIC ?
Regardez si l’activité est commerciale, artisanale ou industrielle, et si le revenu vient d’une logique de vente.
Quelle différence simple entre BIC et BNC ?
Le BIC vise surtout le commercial, alors que le BNC concerne une activité libérale et intellectuelle.
Où trouver le code BIC d’une banque ?
Il figure souvent sur un RIB, un relevé ou l’espace bancaire en ligne, avec l’iban.
Le code SWIFT est-il indispensable pour un virement international ?
Oui, très souvent, surtout hors zone sepa, car il identifie la banque destinataire.
Quels sont les points à vérifier avant une déclaration ?
Contrôlez votre régime, votre activité imposable, votre comptabilité et les montants de votre bénéfice.

Vous aimerez aussi
 Banque

 Banque
 Banque
 Banque