
Virement avec Wero : comment envoyer de l’argent
 Adelaide
•
9 octobre 2026
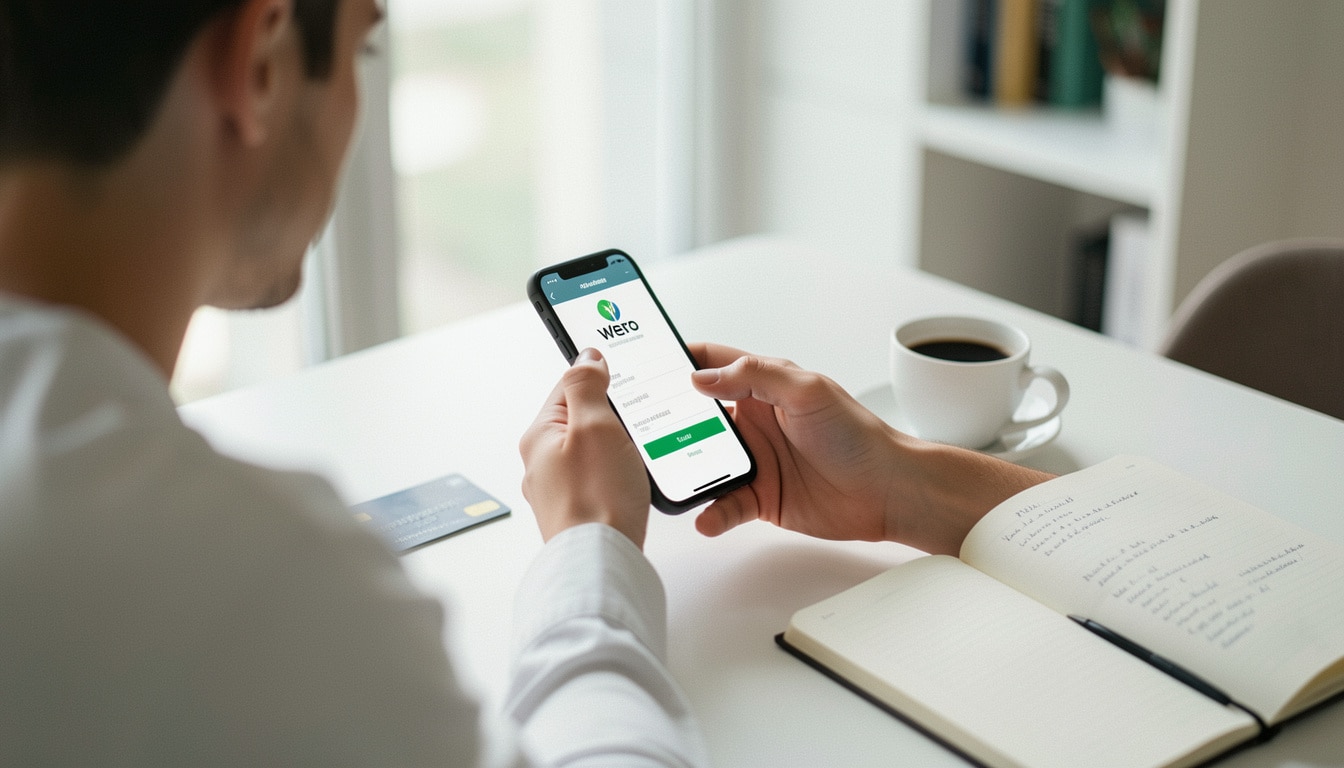
Au moment de rembourser un dîner, de partager un loyer ou de renvoyer quelques euros à un ami, vous cherchez sans doute une solution rapide et sans prise de tête. Le virement par Wero représente une façon simple de transférer de l’argent depuis un téléphone, sans saisir de RIB à chaque fois. Cette approche mobile facilite l’envoi, rassure sur la sécurité et rend le paiement plus fluide entre particuliers. Avec un numéro, un QR code et l’application de votre banque, vous gagnez du temps au quotidien.
Dans la pratique, un virement par Wero permet d’envoyer de l’argent en quelques gestes, directement vers un bénéficiaire identifié dans l’application. C’est utile quand vous voulez agir vite, sans recopier un IBAN, avec une expérience plus simple, plus mobile et souvent plus intuitive qu’un virement classique.
Comprendre comment Wero simplifie les transferts d’argent
Avant de découvrir ce service, imaginez Léa à Nantes qui partage les frais d’un week-end avec ses amis. Au lieu de chercher un IBAN dans ses messages, elle peut utiliser une solution pensée pour le transfert entre particulier. Cette solution bancaire repose sur une logique claire : moins de saisie, moins d’erreurs, plus de rapidité. Pour un virement du quotidien, c’est une manière plus simple de gérer son argent depuis une banque française ou européenne, selon les pays et les services disponibles. Pour approfondir ce sujet, consultez notre guide sur plafond wero la banque postale.
Voici l’essentiel à découvrir sur cette solution :
- Elle sert à envoyer de l’argent entre particuliers sans passer par un long formulaire bancaire.
- Elle fonctionne dans une application bancaire compatible, avec une validation sécurisée.
- Elle peut être gratuite pour l’utilisateur, selon la banque et le service proposé.
- Elle aide à payer ou rembourser rapidement, sans multiplier les informations à saisir.
- Elle s’inscrit dans une évolution du crédit bancaire vers des usages plus mobiles et plus simples.
Face à un virement bancaire classique, la différence saute aux yeux : vous gagnez en fluidité, surtout pour les petits montants du quotidien. Un remboursement de 18,50 € après un restaurant devient presque instantané, alors qu’un virement bancaire traditionnel demande souvent plus de manipulation. Le service reste néanmoins bancaire, avec des règles de fonctionnement proches de celles que vous connaissez déjà.
| Wero | Virement classique |
|---|---|
| Utilisation rapide depuis le mobile | Saisie d’un IBAN et d’un bénéficiaire |
| Moins d’informations à transmettre | Plus de données bancaires à partager |
| Adapté aux remboursements entre proches | Plus adapté aux opérations planifiées |
Pourquoi cette solution change les habitudes de paiement
Ce qui change vraiment, c’est la routine. Au lieu de passer par un parcours bancaire plus long, vous pouvez découvrir une méthode pensée pour le quotidien. Un particulier n’a plus besoin de relancer son ami pour obtenir un RIB, et la banque garde un rôle central dans la validation. Cette solution bancaire simplifie le geste, sans le rendre moins sérieux.
Ce qu’il faut retenir avant de l’utiliser au quotidien
Retenez surtout trois idées : le service sert aux transferts entre particuliers, il s’utilise dans une application compatible, et il ne remplace pas tous les usages d’un virement bancaire classique. Pour bien l’utiliser, vérifiez toujours que votre banque le propose, puis testez-le sur un petit montant avant d’en faire votre réflexe. Vous pourriez également être intéressé par banque guichet.
Envoyer de l’argent sans RIB : numéro de téléphone, mobile et QR code
Si vous avez déjà voulu envoyer 12 € à une amie après une soirée, vous savez à quel point la saisie d’un IBAN peut sembler lourde. Ici, le principe est plus direct : le bénéficiaire se retrouve grâce à son numéro de téléphone, à un code ou à un QR code, depuis l’application mobile. Le service reste simple à utiliser et s’adresse à celles et ceux qui veulent payer ou rembourser sans friction.
Pour envoyer un paiement, voici les étapes les plus courantes :
- Ouvrir l’application bancaire compatible sur votre mobile.
- Choisir le bénéficiaire via son numéro de téléphone ou son QR code.
- Saisir le montant à envoyer, puis vérifier les informations.
- Valider l’opération avec le code de sécurité demandé par la banque.
Le QR code apporte trois avantages très concrets : il évite les fautes de numéro, il accélère l’identification du bénéficiaire et il rend l’échange plus naturel lors d’un paiement social ou entre amis. Dans un groupe de six personnes qui partage une addition de 84 €, chacun peut envoyer sa part sans perdre de temps.
Envoyer via un numéro de téléphone
Avec un numéro, vous pouvez envoyer de l’argent sans demander de coordonnées bancaires complètes. Le mobile devient alors l’outil principal : il suffit que le bénéficiaire soit enregistré dans l’application compatible. Dans la vie réelle, cela sert pour un remboursement rapide, un cadeau commun ou une dépense partagée après un déplacement. En complément, découvrez virement max wero.
Envoyer via un QR code
Le QR code est pratique quand vous êtes face à face. Le bénéficiaire affiche son code, vous le scannez, puis vous envoyez le montant. Cette méthode réduit les erreurs de saisie et rend le paiement plus fluide, surtout dans un contexte social ou lors d’un événement où tout doit aller vite.
Quand le RIB n’est plus nécessaire
Dans certains cas, le RIB disparaît du parcours parce que l’identification passe par le numéro de téléphone ou le code visuel. Vous gagnez du temps, et la banque conserve la validation de l’opération. Pour beaucoup d’usages entre particuliers, c’est justement ce qui rend ce service si pratique au quotidien.
Activer et sécuriser le service dans son application bancaire
Avant de profiter pleinement de ce service, il faut l’activer dans votre espace bancaire. Selon la banque, l’accès peut se trouver dans l’onglet paiements, dans les paramètres ou dans une rubrique dédiée aux services mobiles. Si vous êtes client d’une banque en ligne ou d’une caisse régionale, la logique reste proche : activer le service, confirmer votre identité, puis sécuriser l’usage dans l’application. Pour aller plus loin, lisez ecarte bleu nomade.
Les étapes d’activation suivent souvent ce schéma :
- Ouvrir l’application bancaire et repérer la rubrique de paiement mobile.
- Activer le service depuis le menu prévu par la banque.
- Valider l’authentification avec le dispositif personnel demandé.
- Associer votre numéro de téléphone si la banque le propose.
- Tester un premier virement avec un petit montant pour vérifier le fonctionnement.
La sécurité repose sur l’authentification bancaire : votre banque vérifie que c’est bien vous qui agissez, souvent avec un code personnel, une validation biométrique ou un dispositif équivalent. Cette garantie limite les usages frauduleux et rassure le client. Si vous ne voyez pas l’option, consultez votre espace en ligne ou l’aide de la banque, car la disponibilité peut varier.
Où activer le service dans l’application
Le plus souvent, vous pouvez activer cette fonction dans la zone des paiements, des virements ou des services mobiles. Chaque banque organise son application à sa façon, mais le chemin reste généralement court. Si vous hésitez, cherchez les mots “paiement entre particuliers” ou “transfert mobile” dans le menu.
Comment la validation bancaire protège les opérations
La validation bancaire agit comme une porte d’entrée sécurisée. Elle confirme votre identité avant l’envoi, ce qui protège votre argent et celui du bénéficiaire. En pratique, cela permet d’activer le service sans sacrifier la sécurité. Pour un usage quotidien, cette vérification reste essentielle.
Les usages concrets, les avantages et les cas à connaître
Dans la vraie vie, vous pouvez utiliser ce service pour bien plus qu’un simple remboursement. Pierre, à Lyon, l’emploie pour une colocation ; Sarah, à Lille, s’en sert pour un abonnement partagé à une salle de sport ; et un couple l’utilise pour un projet commun autour de leur habitation. Ces cas montrent que l’outil convient aux échanges rapides entre particuliers, surtout quand il faut envoyer ou recevoir de petites sommes sans complication.
Les usages les plus fréquents sont les suivants :
- Rembourser un ami après un repas.
- Partager une facture d’abonnement.
- Participer à un projet de cadeau commun.
- Régler une dépense liée à une habitation partagée.
- Envoyer une somme ponctuelle pour un prêt entre proches.
Voici un tableau simple pour peser le pour et le contre :
| Avantages | Limites |
|---|---|
| Rapide pour les échanges entre particuliers | Disponible seulement dans certaines banques |
| Peu d’informations à saisir | Pas toujours adapté aux situations complexes |
| Pratique sur mobile | Dépend de l’activation dans l’application |
Pour partager 62 € de courses entre trois proches, chacun peut envoyer sa part sans passer par un long formulaire. C’est précisément là que le service devient utile : il simplifie l’habitation commune, l’abonnement partagé ou un petit prêt entre amis. Avant de vous lancer, vérifiez si votre banque le propose, puis choisissez la méthode la plus adaptée à votre situation.
Les situations où ce service est le plus utile
Il est surtout pertinent quand le montant est modeste, que le paiement doit être rapide et que le bénéficiaire est un particulier. Pour un usage social, un remboursement ou un projet commun, il évite les allers-retours inutiles. C’est là qu’il devient vraiment confortable.
Les avantages à retenir avant de se lancer
Retenez la rapidité, la simplicité et la réduction des erreurs de saisie. Vous pouvez utiliser ce service sans multiplier les données à transmettre, ce qui le rend plus fluide qu’un virement bancaire long à préparer. Pour beaucoup d’utilisateurs, c’est le bon compromis.
Les points à vérifier selon sa banque
Avant d’utiliser ce service, vérifiez sa disponibilité, les conditions d’activation et le mode d’authentification demandé. Chaque banque ou établissement bancaire peut présenter une interface différente. Un passage par l’aide en ligne ou l’espace client vous évitera les mauvaises surprises.
FAQ – Questions fréquentes sur le transfert d’argent avec Wero
Comment activer le service dans son application bancaire ?
Ouvrez l’application de votre banque, cherchez la rubrique des paiements ou des services mobiles, puis suivez l’activation proposée. Selon l’établissement bancaire, une validation de sécurité peut être demandée.
Peut-on envoyer de l’argent sans RIB ?
Oui, dans les cas prévus par le service. Vous pouvez souvent envoyer de l’argent avec un numéro de téléphone ou un QR code, sans saisir de RIB.
Faut-il le numéro de téléphone du bénéficiaire ?
Pas toujours, mais c’est souvent l’identifiant le plus pratique. Le bénéficiaire peut aussi être retrouvé via l’application, selon la méthode disponible.
Le QR code est-il obligatoire pour recevoir un paiement ?
Non. Il peut faciliter l’envoi, mais il n’est pas toujours nécessaire pour recevoir un virement ou un paiement.
Le service est-il sécurisé pour un usage quotidien ?
Oui, car la banque valide l’opération avec son système d’authentification. Cela protège l’argent et renforce la sécurité au quotidien.
Que faire si sa banque ne le propose pas encore ?
Vérifiez régulièrement votre application bancaire et l’espace client. Si le service n’est pas disponible, vous devrez continuer à utiliser les moyens classiques de virement.
Vous aimerez aussi
 Banque

 Banque
 Banque
 Banque