
Ce que la banque vérifie avant un prêt immobilier
 Adelaide
•
17 octobre 2026
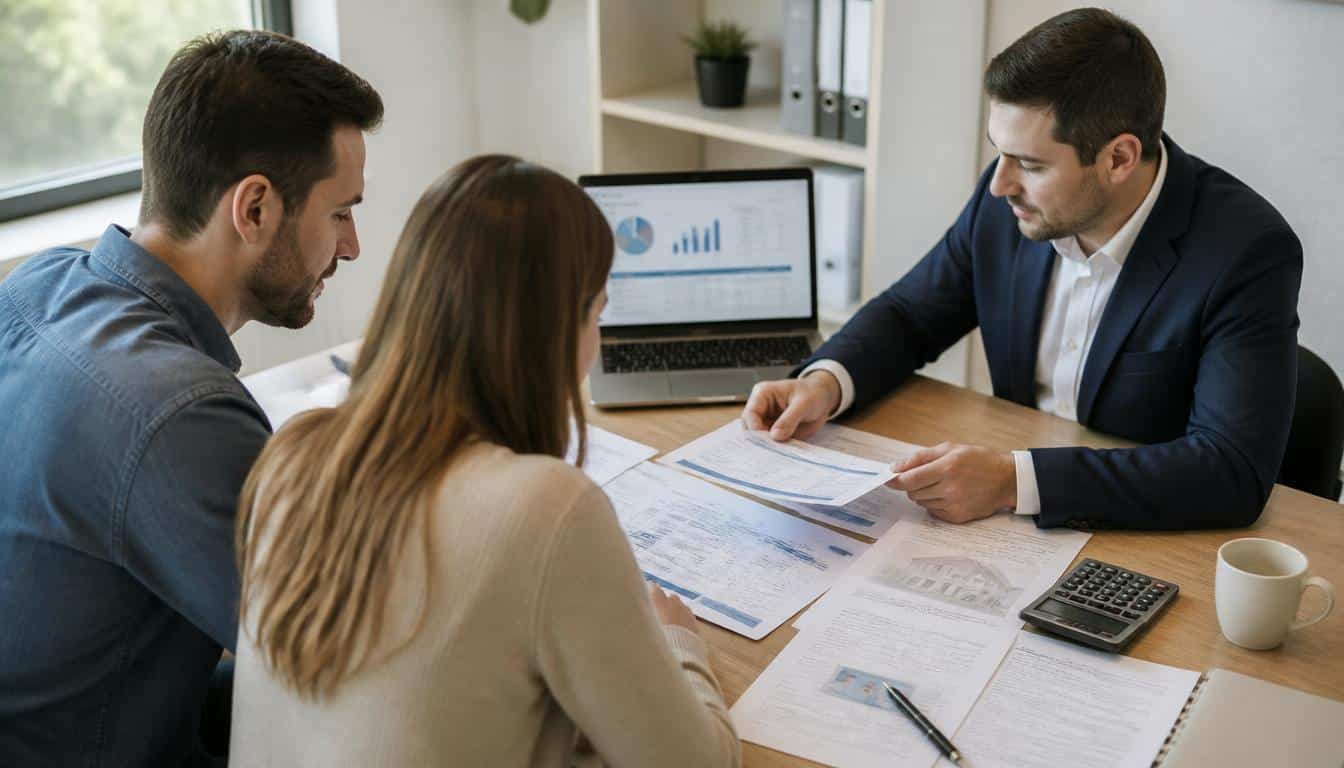
Quand une banque ouvre votre demande, elle ne cherche pas seulement un chiffre sur une fiche : elle veut savoir si votre projet tient debout. Que vérifie la banque pour un prêt immobilier ? Elle examine surtout votre capacité à rembourser, la solidité de vos revenus et la cohérence de votre dossier. Cette lecture permet de mesurer le risque, d’anticiper la mensualité supportable et de sécuriser la décision. Si vous comprenez cette logique, vous avancez avec plus de sérénité et vous préparez un dossier plus convaincant.
Dans les faits, la banque croise plusieurs critères concrets avant d’accepter ou non un prêt. Elle regarde votre budget, vos charges, vos relevés, votre apport et la stabilité de votre situation. L’idée n’est pas de vous piéger, mais de vérifier que le remboursement restera fluide sur la durée. Voyons ensemble, point par point, ce qui pèse vraiment dans la décision.
Ce que la banque regarde d’abord dans votre capacité à rembourser
La première lecture d’une banque porte presque toujours sur votre capacité à absorber une nouvelle mensualité sans déséquilibrer votre foyer. Pour un crédit, elle compare vos revenus réguliers, vos charges fixes et le montant demandé. Un emprunteur rassure quand son budget reste lisible et qu’il peut absorber la charge sans tension. La banque veut comprendre si le crédit entre dans votre quotidien sans créer de fragilité, surtout quand le prêt s’étale sur 20 ans. En complément, découvrez assurance en délégation.
En pratique, la banque suit une logique simple : plus la charge est lourde, plus le risque augmente. Elle observe le revenu net du foyer, les loyers, les pensions, les autres remboursements et la mensualité envisagée. Si vos revenus atteignent 3 200 € et vos charges 900 €, une mensualité de 950 € laisse encore une marge, mais elle réduit le reste à vivre. C’est là que la banque affine son analyse, car un prêt acceptable sur le papier peut devenir trop serré dans la vraie vie.
- Vos revenus nets et leur régularité
- Le poids des charges fixes déjà engagées
- Le niveau de la mensualité future
- La marge restante après remboursement
La règle des 35 % sert de repère, pas de mur absolu. Une banque peut l’appliquer avec souplesse si le dossier est solide, notamment quand le taux d’endettement reste contenu et que le crédit s’inscrit dans un projet cohérent. Pour bien comprendre, retenez ceci : la banque cherche moins un pourcentage qu’une capacité réelle à tenir le rythme du prêt. C’est cette logique qui guide la décision, bien plus qu’une simple formule.
Revenu, charges et reste à vivre : comment la banque fait son calcul
La banque additionne d’abord les revenus stables, puis retranche les charges récurrentes. Elle regarde ensuite ce qu’il reste pour vivre, épargner, payer l’alimentation et absorber les imprévus. Ce calcul aide à savoir si le prêt reste soutenable mois après mois. Une mensualité de 1 050 € peut sembler correcte, mais si les autres charges montent déjà à 1 400 €, le dossier perd en confort. La banque veut éviter qu’un emprunteur se retrouve sous pression dès le premier incident de vie.
Pourquoi le taux d’endettement ne suffit pas à lui seul
Le taux d’endettement est utile, mais il ne raconte pas toute l’histoire. Deux profils avec le même pourcentage peuvent présenter des risques très différents selon leurs revenus, leur stabilité et leur charge familiale. La banque regarde donc aussi la qualité du crédit, la durée du prêt et la capacité à garder une marge de sécurité. C’est ce point qu’il faut retenir : un bon dossier ne se résume jamais à une seule règle.
Revenus, stabilité professionnelle et apport : les piliers du dossier
Quand la banque étudie un dossier, elle cherche à savoir si vos ressources sont fiables aujourd’hui et demain. Le revenu compte, mais sa régularité compte autant. Un document bien présenté, un justificatif clair et une pièce à jour rassurent davantage qu’une explication floue. Dans un dossier immobilier, la cohérence entre ce que vous déclarez et ce que vous fournissez pèse lourd. La banque veut pouvoir accepter le projet sans hésiter.
Voici les points qu’elle analyse souvent : le niveau du revenu, la continuité des versements, l’ancienneté dans l’emploi, la présence d’un apport et la lisibilité du dossier. Un salarié en CDI inspire en général plus de sécurité qu’un profil récent, tandis qu’un indépendant doit souvent présenter davantage d’éléments pour convaincre. La banque peut accepter un profil atypique si les justificatifs sont solides et si le projet reste crédible.
| Profil | Lecture habituelle de la banque |
|---|---|
| Salarié en CDI | Revenus souvent jugés stables et faciles à lire |
| Indépendant | Analyse plus prudente, surtout sur la régularité du revenu |
| Fonctionnaire | Profil perçu comme rassurant pour la durée |
| CDD récent | Acceptation plus difficile sans apport et historique solide |
L’apport joue ici un rôle clé. Il montre que vous savez anticiper les frais et que vous participez vraiment au financement. Pour la banque, un dossier avec 10 % à 20 % d’apport est souvent plus simple à accepter qu’un montage sans réserve. Un bon conseil consiste à présenter un dossier propre, avec chaque document classé, chaque pièce lisible et une attestation si nécessaire. La banque apprécie ce niveau de préparation.
Salarié, indépendant ou fonctionnaire : ce que le statut change vraiment
Le statut professionnel ne ferme pas une porte, mais il modifie la façon dont la banque lit le risque. Un salarié avec ancienneté rassure souvent plus vite qu’un profil en transition. Un indépendant peut aussi convaincre, à condition de montrer des comptes réguliers et une activité durable. La banque n’achète pas une étiquette : elle cherche une trajectoire lisible et un dossier cohérent.
L’apport personnel, un signal fort pour faire accepter le dossier
Un apport n’est pas seulement un bonus, c’est un signal. Il réduit le montant à financer, couvre souvent les frais annexes et montre votre capacité à épargner. Pour la banque, cet effort personnel peut faire accepter un projet plus vite, surtout si le dossier est bien construit. Plus l’apport est clair, plus le projet paraît maîtrisé.
Comptes bancaires, crédits en cours et signaux de risque
La banque ne lit pas seulement des chiffres : elle observe aussi votre comportement financier. Sur le compte, elle repère les habitudes, les écarts et les tensions éventuelles. Un dossier solide s’appuie sur des relevés cohérents, sans mouvements incompréhensibles. Dans cette étude, la banque cherche des signaux simples : un crédit déjà bien géré, une charge maîtrisée et une trajectoire stable. C’est souvent là que se joue la confiance.
Les trois derniers mois sont particulièrement importants. La banque regarde si vous avez eu des découverts, si les dépenses de consommation restent raisonnables, si l’assurance et les prélèvements passent sans incident, et si l’espace entre revenus et sorties reste confortable. Elle compare aussi le dernier mois avec les précédents pour vérifier la régularité. Un compte bien tenu, avec un peu d’épargne, aide clairement à accepter le dossier.
- Virements de salaire réguliers et visibles
- Absence de découvert ou incidents répétés
- Dépenses cohérentes avec le niveau de vie
- Épargne mensuelle, même modeste, et crédits limités
À l’inverse, plusieurs crédits de consommation, des paiements décalés ou une charge trop forte inquiètent la banque. Les petites échéances cumulées pèsent parfois plus qu’on ne l’imagine. Un dernierdocument de relevé peut révéler un comportement trop tendu, surtout si le découvert revient chaque fin de mois. Pour sécuriser votre dossier, mieux vaut assainir vos comptes plusieurs semaines avant la demande.
Ce que révèlent vos relevés de compte sur votre profil
Les relevés montrent votre rythme réel de vie. La banque y lit les dépenses fixes, les virements d’assurance, les dépenses de consommation et la façon dont vous gérez les fins de mois. Si les entrées et sorties restent régulières, l’étude avance plus sereinement. Si, au contraire, le dernier mois montre des tensions, la banque peut demander un document complémentaire.
Crédits à la consommation, assurances et autres engagements à surveiller
Un crédit auto, un renouvelable ou plusieurs petits engagements peuvent alourdir la charge globale. La banque additionne ces montants avec l’assurance et les autres prélèvements pour juger du risque. Même si chaque ligne paraît faible, l’ensemble peut peser lourd dans l’étude. Mieux vaut donc vérifier chaque document avant de déposer le dossier.
Préparer un dossier solide pour augmenter ses chances d’acceptation
Avant de rencontrer la banque, votre projet doit être clair, chiffré et crédible. Pour un achat immobilier, la cohérence entre le bien visé, le montant demandé et votre budget compte énormément. Un courtier peut aider à structurer le projet, mais vous restez au centre de la préparation. Le but est simple : pouvoir présenter un prêt lisible, avec des pièces propres et une logique financière facile à suivre.
Voici les étapes à suivre : préparer chaque document, vérifier chaque pièce, fournir les justificatifs demandés, présenter un plan de financement réaliste et anticiper les frais. Si vous achetez un bien neuf ou un logement ancien, le raisonnement reste proche, mais les coûts annexes changent. La banque regarde aussi l’assurance, le budget du logement et le montant total à financer. Un projet bien préparé donne confiance.
- Rassembler tous les documents de revenus et d’identité
- Vérifier l’apport et les frais annexes
- Assainir les comptes avant la demande
- Simuler la mensualité et le montant total
- Présenter un projet cohérent avec votre foyer
| Document | Utilité pour la banque |
|---|---|
| Pièce d’identité | Vérifier votre identité et la conformité du dossier |
| Justificatif de domicile | Confirmer votre situation administrative |
| Bulletins de salaire ou bilans | Évaluer les revenus et leur régularité |
| Relevés de compte | Lire les charges, les crédits et le comportement financier |
| Preuve d’apport | Mesurer votre capacité à financer une partie du projet |
Le courtier peut comparer plusieurs offres, mais il ne remplace pas un dossier solide. Son rôle est surtout d’optimiser la présentation et de vous aider à obtenir de meilleures conditions. Retenez enfin que la banque regarde aussi les frais de garantie, l’assurance emprunteur et le budget global du projet. Si tout est cohérent, vous augmentez vos chances d’obtenir un prêt adapté à votre achat immobilier. Pour approfondir ce sujet, consultez notre guide sur accord de principe pret immobilier.
FAQ – Questions fréquentes sur l’analyse bancaire d’un dossier immobilier
Quels sont les premiers éléments vérifiés par la banque ?
La banque commence par vos revenus, vos charges, votre apport et la cohérence du dossier. Elle veut voir si le projet immobilier reste supportable avec votre budget.
Quel niveau d’apport aide vraiment à faire accepter un dossier ?
Un apport de 10 % à 20 % rassure souvent, surtout pour couvrir les frais annexes. En immobilier, plus l’effort personnel est visible, plus le dossier gagne en crédibilité.
Un courtier peut-il améliorer les chances d’obtenir un crédit immobilier ?
Oui, car il aide à présenter le dossier, à comparer les offres et à éviter certaines erreurs. Son rôle est utile, mais il ne compense pas un profil trop fragile.
Les relevés de compte sont-ils systématiquement analysés ?
Dans la plupart des cas, oui. La banque regarde les mouvements récents pour repérer les découverts, les charges répétées et la régularité de gestion.
Quels justificatifs faut-il préparer avant de déposer sa demande ?
Préparez vos pièces d’identité, justificatifs de domicile, bulletins de salaire, avis d’imposition, relevés de compte et preuves d’apport. Un document manquant peut ralentir l’étude du dossier.
La banque regarde-t-elle aussi le reste à vivre après la mensualité ?
Oui, c’est même essentiel pour juger si l’emprunteur gardera une marge confortable. Le reste à vivre complète le taux d’endettement dans l’analyse immobilière.
Un dossier avec peu d’apport peut-il quand même être accepté ?
Oui, si les revenus sont stables, la charge reste raisonnable et le projet immobilier est cohérent. La banque peut accepter un faible apport, mais elle regardera alors le dossier avec plus d’attention.
Vous aimerez aussi
 Banque

 Banque
 Banque
 Banque