
Retraite pour inaptitude au travail : conditions et âge
 Adelaide
•
11 octobre 2026
Quand la santé ne suit plus, la fin de carrière peut vite devenir un casse-tête. Entre fatigue, douleurs et démarches, beaucoup de salariés se demandent comment sécuriser leurs droits sans se tromper. La retraite pour inaptitude au travail constitue alors une solution protectrice, car elle permet de comprendre les conditions d’accès, les démarches à prévoir et l’effet sur le montant versé. Selon votre régime et votre situation médicale, les règles changent, mais le principe reste le même : avancer avec des repères clairs et éviter les mauvaises surprises.
Si vous cherchez à y voir plus clair, cet article vous aide à comprendre l’inaptitude, à distinguer les dispositifs proches et à préparer votre départ sereinement. Vous verrez aussi comment la retraite peut être accordée à taux plein dans certains cas, même avec une carrière incomplète. Le but est simple : vous donner des réponses concrètes, sans jargon inutile, pour agir au bon moment et avec les bons justificatifs.
Comprendre la retraite pour inaptitude et ses règles essentielles
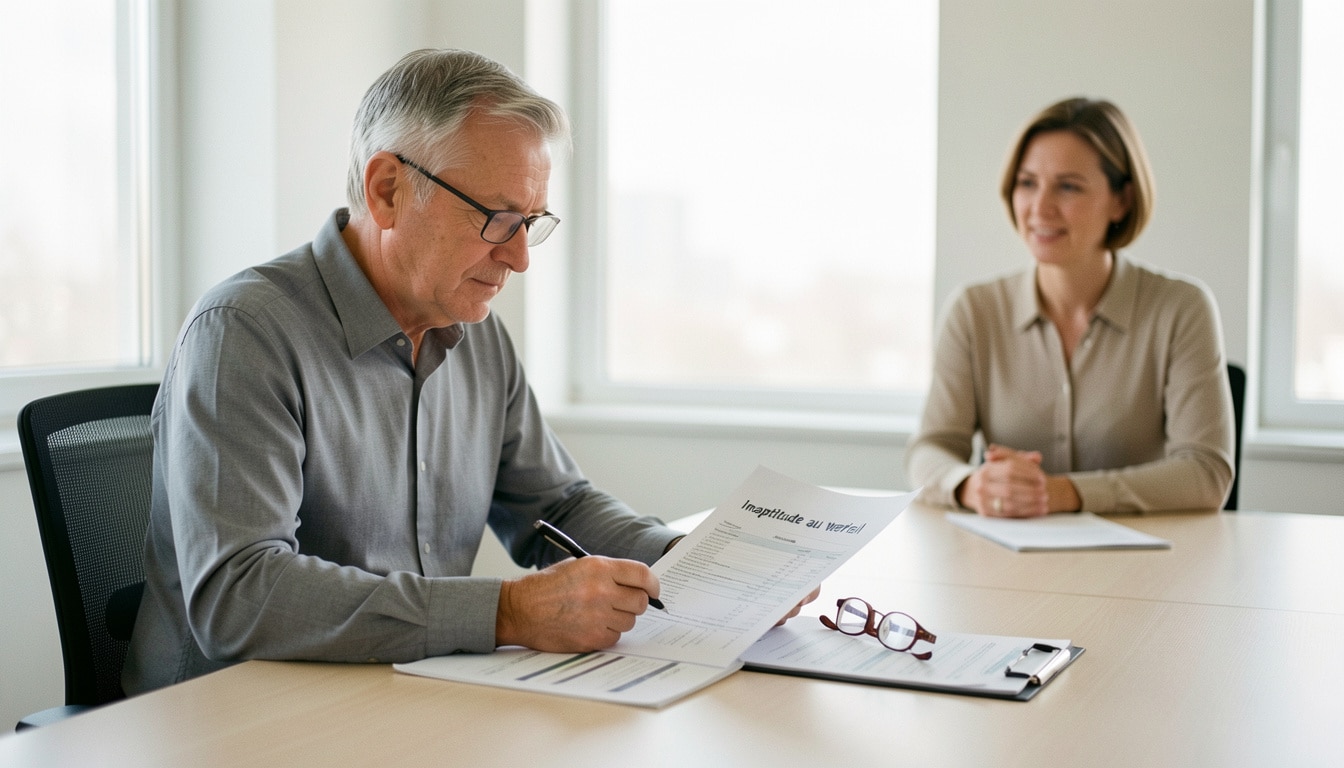
La retraite pour inaptitude repose sur une logique de protection : lorsque l’état de santé empêche de poursuivre le travail, la caisse peut ouvrir un droit à la retraite à taux plein. Cette retraite ne dépend pas seulement de la durée cotisée, mais aussi de la condition médicale évaluée au dossier. C’est un point essentiel pour toute personne dont la pension future serait sinon réduite par une décote. Dans le système public, la solidarité joue ici un rôle central, notamment quand le handicap, l’incapacité ou l’invalidité compliquent durablement la vie active. Pour approfondir ce sujet, consultez notre guide sur retraite pour incapacité permanente.
Pour savoir si vous êtes concerné, il faut retenir quelques repères simples : la retraite peut être accordée même sans carrière complète, l’inaptitude doit être reconnue par la caisse, et la pension peut être calculée sans abattement si le taux plein est retenu. Une pension complémentaire peut aussi suivre des règles proches, mais pas identiques. Exemple concret : un assuré de 63 ans, usé par une maladie chronique, peut obtenir sa retraite à taux plein si le médecin-conseil confirme l’impossibilité durable de travailler.
Ce que recouvre vraiment l’inaptitude dans le système de retraite
Dans ce cadre, l’inaptitude ne signifie pas seulement “ne plus pouvoir travailler aujourd’hui”. Elle désigne une impossibilité durable d’exercer une activité dans des conditions normales. La retraite peut alors être déclenchée par une évaluation médicale, puis confirmée par la caisse. Cette logique vise à éviter qu’une personne fragilisée subisse une baisse trop forte de pension alors que son état ne lui permet plus de prolonger sa carrière.
Inaptitude, invalidité, handicap : les confusions à éviter
Les mots se ressemblent, mais les effets ne sont pas toujours les mêmes. L’invalidité concerne souvent une pension versée avant la retraite, alors que le handicap renvoie à une situation reconnue administrativement, parfois avec des dispositifs spécifiques. L’inaptitude, elle, sert surtout à ouvrir la retraite à taux plein malgré une carrière incomplète. L’incapacité peut aussi entrer en jeu, mais avec des critères différents selon le régime.
| Notion | Effet principal |
|---|---|
| Inaptitude | Ouverture possible de la retraite à taux plein |
| Invalidité | Versement d’une pension avant la retraite |
| Handicap | Accès à des droits spécifiques selon la situation |
| Incapacité | Appréciation médicale ou administrative distincte |
Avant d’agir, gardez en tête quatre critères de base : la nature de votre état de santé, la date à laquelle vous souhaitez partir, le régime concerné, et les justificatifs médicaux disponibles. Une même retraite peut donc obéir à des règles différentes selon le dossier. C’est pourquoi il faut toujours vérifier la condition exacte exigée par votre caisse.
À quel âge et dans quelles conditions peut-on partir plus tôt ?
Le départ anticipé dépend d’abord de l’âge légal de la retraite, mais aussi des dérogations prévues quand l’état de santé ne permet plus de poursuivre le travail. Dans certains cas, il est possible de partir avant l’âge habituel, à condition de respecter une règle médicale et administrative précise. La date de départ doit être choisie avec soin, car une demande déposée trop tôt peut retarder la retraite, tandis qu’une demande tardive peut faire perdre plusieurs mois de pension.
En pratique, mieux vaut vérifier la durée d’assurance, le nombre de trimestres validés et la catégorie de votre situation. Un travailleur indépendant n’est pas toujours soumis aux mêmes repères qu’un salarié, et les régimes complémentaires peuvent ajouter leurs propres conditions. Pour certains cas, l’accès est facilité lorsque le handicap est reconnu, lorsque l’incapacité est durable ou lorsqu’une inaptitude est déjà admise dans un autre cadre. Le maximum de sécurité reste donc de préparer le dossier avant la date visée.
Les repères d’âge à retenir avant de déposer sa demande
Avant de partir, il faut regarder l’âge légal applicable à votre génération, puis la possibilité de partir plus tôt selon votre situation. La retraite pour inaptitude peut parfois neutraliser la décote, ce qui change tout pour le montant final. Si vous êtes proche du seuil, anticipez le calendrier : une demande bien placée évite un trou de revenu et simplifie la transition vers la retraite.
Les conditions médicales et administratives qui ouvrent le droit
Le cœur du dossier reste la condition médicale. La caisse examine si votre état empêche réellement le travail, puis vérifie les pièces administratives. Selon les cas, l’inaptitude peut être présumée, notamment si une invalidité est déjà reconnue. Pour un salarié, un indépendant ou une personne avec handicap, la logique reste la même : pouvoir démontrer que la reprise d’activité n’est plus raisonnablement possible.
Les différences selon le régime concerné
Le régime général, les complémentaires et certains régimes spéciaux n’appliquent pas exactement les mêmes règles. Une retraite peut être accordée à taux plein dans un régime et nécessiter un examen plus poussé dans un autre. C’est pourquoi il faut toujours vérifier le cadre applicable avant de déposer une demande. Cette vigilance évite les erreurs de calendrier et les refus liés à un simple oubli de procédure.
Dossier, décision médicale et calcul de la pension
Pour obtenir la retraite, il faut constituer un dossier solide et cohérent. La demande passe par un formulaire, des pièces médicales et des justificatifs administratifs qui permettent à la caisse d’examiner la situation. Le médecin-conseil joue alors un rôle déterminant : il ne décide pas seul de la retraite, mais son avis pèse dans la procédure. Si le dossier est incomplet, la prise en charge peut être retardée de plusieurs semaines, voire de plusieurs mois.
Une fois la décision rendue, la pension peut être versée à taux plein si l’inaptitude est reconnue. C’est souvent l’élément le plus favorable pour l’assuré, car il évite une baisse liée à la durée de carrière. Exemple simple : avec une base théorique de 1 200 euros, une retraite à taux plein peut préserver ce montant, alors qu’une décote de 10 % le ferait tomber à 1 080 euros. Toute amélioration du dossier peut donc avoir un effet direct sur la date de départ et sur le montant perçu.
Comment la caisse examine le dossier et rend sa décision
La caisse vérifie d’abord le dossier administratif, puis les éléments médicaux. Elle peut demander des précisions si le formulaire est incomplet ou si la situation n’est pas assez claire. La décision finale repose sur l’article applicable du code et sur l’appréciation globale de l’état de santé. Dans certains cas, l’amélioration possible de la situation est prise en compte pour savoir si l’inaptitude est bien durable.
Ce que change le taux plein sur le montant de la pension
Le taux plein évite la décote, ce qui est souvent décisif pour une retraite proche de la fin de carrière. Si vous n’avez pas tous vos trimestres, cette règle peut protéger votre pension. Sans ce mécanisme, la perte peut être sensible sur plusieurs années. Avec lui, la retraite devient plus lisible et plus stable, surtout quand la santé ne permet plus d’attendre davantage.
Les documents à préparer pour éviter un blocage administratif
Préparez votre dossier avec méthode : formulaire rempli, pièces d’identité, relevés de carrière, certificats médicaux récents et tout document montrant la charge de la maladie dans le travail quotidien. Pensez aussi à conserver les courriers de la caisse et les réponses reçues. Plus le dossier est complet, plus la décision peut être prise rapidement et sans aller-retour inutile.
| Pièce à réunir | À quoi elle sert |
|---|---|
| Formulaire de demande | Déclenche la procédure |
| Certificat médical | Appuie l’évaluation médicale |
| Relevé de carrière | Vérifie les droits acquis |
| Justificatifs administratifs | Confirment l’identité et la situation |
En cas de doute, mieux vaut demander une vérification avant l’envoi plutôt que corriger après coup. Une retraite bien préparée se joue souvent sur des détails très concrets.
Invalidité, handicap et recours si la demande est refusée
Quand une pension d’invalidité existe déjà, la retraite prend souvent le relais à l’âge prévu par le régime. La transition doit être surveillée de près, car la retraite ne se met pas toujours en place automatiquement au même moment selon les situations. Pour une personne handicapée ou un assuré en invalidité, le passage peut être plus fluide si les pièces sont à jour. Dans tous les cas, il faut vérifier la date de bascule pour éviter une interruption de revenu.
Si la décision est défavorable, il reste des recours. Vous pouvez agir rapidement, vérifier les motifs du refus et demander une révision du dossier. Un salarié, un indépendant ou une personne relevant d’un dispositif de solidarité peut aussi solliciter une aide pour relire les pièces et préparer une contestation. L’essentiel est de ne pas laisser passer le délai. Une retraite refusée n’est pas forcément perdue : souvent, elle peut être réexaminée avec des justificatifs mieux présentés.
Quand la pension d’invalidité laisse place à la retraite
Le passage s’effectue généralement à l’âge prévu par le régime, avec une continuité des droits à surveiller. Quatre points comptent particulièrement : la date exacte de fin de la pension d’invalidité, la mise en paiement de la retraite, le maintien éventuel des droits complémentaires et la vérification du montant. Si tout est bien coordonné, la transition se fait sans rupture.
Que faire en cas de refus de reconnaissance
Premier réflexe : vérifier la décision et le motif écrit. Deuxième étape : rassembler les pièces manquantes ou plus récentes. Troisième réflexe : déposer un recours dans les délais. Selon le cas, la retraite peut être réexaminée si l’état de santé a été mal apprécié ou si le dossier administratif était incomplet. Cette démarche demande de la méthode, mais elle peut changer l’issue.
Les aides et appuis utiles pour défendre ses droits
Un accompagnement peut être précieux si le dossier est complexe. Les caisses, les services sociaux, un conseil juridique ou une association spécialisée peuvent aider à relire les justificatifs, à comprendre la décision et à construire un recours. Pour une personne en invalidité ou en handicap, ce soutien peut faire la différence entre un refus et une retraite reconnue dans de bonnes conditions.
| Situation | Point de vigilance |
|---|---|
| Salarié | Coordonner arrêt, dossier et date de départ |
| Indépendant | Vérifier les règles du régime concerné |
| Personne handicapée | Contrôler les preuves déjà reconnues |
Au fond, le bon réflexe est toujours le même : vérifier, agir, puis vérifier encore. C’est ainsi que la retraite reste un droit défendable, même quand la santé complique tout.
FAQ – Questions fréquentes sur la retraite en cas d’inaptitude
À partir de quel âge peut-on demander une retraite pour inaptitude ?
En général, la demande se fait à l’âge prévu par votre régime, mais certaines situations permettent de partir plus tôt si l’état de santé le justifie.
La retraite est-elle toujours versée à taux plein ?
Non, mais l’inaptitude ouvre souvent le droit au taux plein lorsque la condition médicale est reconnue par la caisse.
Quelle différence entre invalidité et inaptitude ?
L’invalidité concerne souvent une pension versée avant la retraite, alors que l’inaptitude sert surtout à obtenir la retraite dans de meilleures conditions.
Faut-il un certificat médical pour constituer le dossier ?
Oui, un document médical récent est généralement indispensable pour appuyer la demande et permettre l’examen du dossier.
Que se passe-t-il si la demande est refusée ?
Vous pouvez vérifier la décision, compléter le dossier et engager un recours dans les délais prévus.
Une personne handicapée peut-elle partir plus tôt ?
Oui, selon la situation, le handicap peut ouvrir des règles plus favorables pour la retraite et faciliter un départ anticipé.
Vous aimerez aussi
 Retraite

 Retraite
 Retraite
 Retraite