
Où trouver son identifiant à La Banque Postale ?
 Adelaide
•
1 octobre 2026
Vous avez ouvert votre espace client, puis le doute s’est installé : où trouver identifiant banque postale quand tout semble mélangé ? Cet identifiant représente la clé d’entrée de votre accès en ligne, distincte du mot de passe et du numéro de compte. Il constitue un repère essentiel pour vous connecter sans stress, sécuriser votre identité bancaire et éviter les erreurs de saisie. Dans ce guide, vous allez suivre une méthode simple, pas à pas, pour retrouver l’information utile dans les bons documents et reprendre la main rapidement, en gardant vos données confidentielles.
La première bonne nouvelle, c’est qu’il existe plusieurs pistes concrètes pour le retrouver, sans paniquer ni multiplier les essais. En pratique, on commence par vérifier les documents reçus à l’ouverture du compte, puis les relevés, les e-mails et, si besoin, les canaux d’assistance de la banque. Vous verrez aussi comment distinguer l’identifiant du mot de passe, du code secret et du numéro de compte, afin d’éviter les confusions qui font perdre du temps. Et parce que la confidentialité compte autant que l’accès, vous apprendrez à manipuler cette information avec prudence.
Comprendre le rôle de l’identifiant avant de chercher
Avant de chercher, il faut savoir ce que l’identifiant fait vraiment dans la banque. C’est lui qui vous permet de connecter votre espace client, alors que le mot de passe confirme votre sécurité au moment de l’accès. En clair, l’identifiant est un repère personnel, le mot une preuve de confidentialité, et le code peut servir selon le canal bancaire. Pour un lecteur pressé, retenez ceci : sans identifiant, la banque ne peut pas vous reconnaître en ligne.
Quand vous ouvrez l’application ou le site, la banque vous demande souvent l’identifiant puis le mot de passe, parfois avec un code supplémentaire. Cette logique protège votre identité et votre accès bancaire. Si vous avez déjà tenté de vous connecter plusieurs fois, vous savez à quel point une simple confusion entre identifiant et numéro de compte peut bloquer la suite.
À quoi sert l’identifiant dans l’espace client ?
L’identifiant sert à vous reconnaître dans la banque et à ouvrir l’accès à vos services. Il n’est pas un mot de passe, mais un point de départ pour connecter votre compte en toute sécurité. Dans l’espace client, il agit comme une clé numérique qui permet d’entrer dans l’univers bancaire sans exposer vos données.
- Il identifie votre profil client.
- Il lance la procédure de connexion.
- Il évite de confondre plusieurs comptes.
- Il renforce la sécurité lors de l’accès en ligne.
Ce qu’il ne faut pas confondre avec le mot de passe
Le mot de passe sert à valider l’accès, tandis que l’identifiant sert à vous repérer dans la banque. Le code secret, lui, peut intervenir dans d’autres étapes de sécurité. Si vous mélangez ces éléments, vous risquez de bloquer l’accès au lieu de le simplifier. Une bonne règle : l’identifiant se cherche, le mot se mémorise, et le code se protège.
Les documents officiels où l’information peut apparaître
Pour retrouver l’identifiant, la banque laisse souvent des traces dans plusieurs documents officiels. Le plus simple est de commencer par le courrier de bienvenue, puis de vérifier les relevés et les contrats liés à l’ouverture. Ce document initial contient parfois une information utile pour assurer votre premier accès. Un e-mail officiel peut aussi rappeler une donnée d’identification ou un lien vers l’espace client.
Si vous avez conservé vos relevés, vos contrats et vos messages de la banque, vous augmentez vos chances de retrouver rapidement la bonne information. L’ordre compte : lisez d’abord le document d’ouverture, puis les relevés, puis les e-mails. Cette méthode évite de passer à côté d’un indice discret. Et si vous avez reçu plusieurs notifications, gardez celles qui viennent d’un canal officiel, pas d’un message douteux.
Courrier de bienvenue, contrat et relevés : par quoi commencer ?
Commencez par le courrier de bienvenue, car c’est souvent le document le plus clair pour un nouveau client. Ensuite, prenez le contrat d’ouverture, puis les relevés, car la banque y glisse parfois un identifiant ou une référence utile. Les relevés sont pratiques pour retrouver une information déjà reçue, surtout si vous avez conservé plusieurs mois de documents.
- Courrier de bienvenue reçu à l’ouverture.
- Contrat signé avec la banque.
- Relevé de compte récent ou ancien.
- Relevés archivés dans votre messagerie.
- Notice ou document officiel d’activation.
Les indices à repérer dans les e-mails de la banque
Dans les e-mails, cherchez les mots liés à l’accès, à l’activation ou à la connexion. La banque peut y rappeler un identifiant partiel, un lien sécurisé ou une information de suivi. Vérifiez l’expéditeur, la date et le contexte avant d’ouvrir un document. Cette vigilance permet de retrouver l’information sans tomber dans un faux message.
Chercher l’identifiant sur un RIB sans se tromper
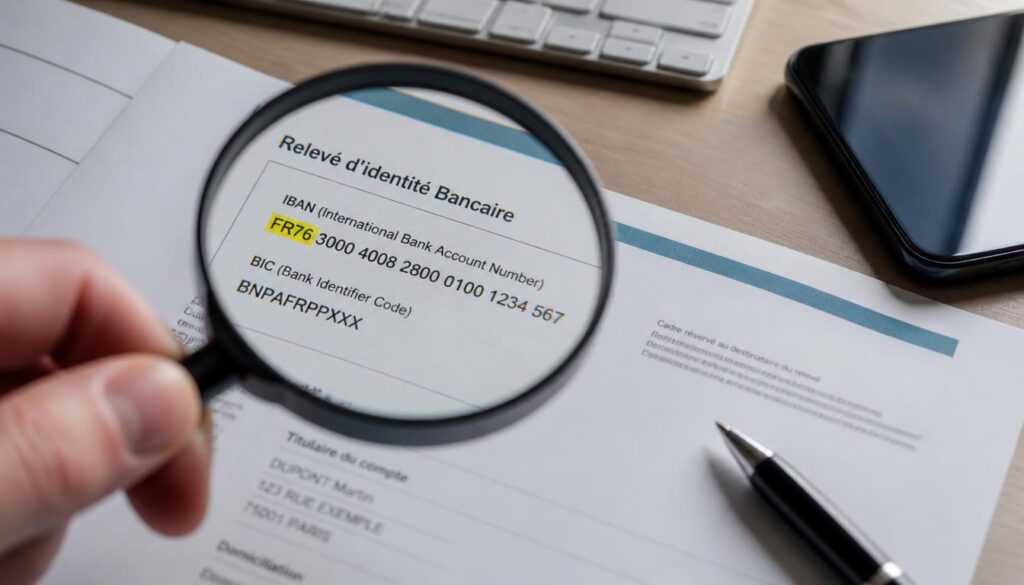
Le RIB est souvent consulté en premier, parce qu’il rassemble plusieurs données bancaires utiles. Pourtant, il faut bien identifier ce qu’il contient réellement. Sur un RIB, vous trouverez surtout des éléments liés au compte, pas forcément l’identifiant de connexion. Pour éviter la confusion, comparez le numéro de compte, l’IBAN et les références affichées par la banque.
Voici le point clé : le RIB aide à identifier un compte bancaire, mais il ne suffit pas toujours pour se connecter. Beaucoup de lecteurs pensent que le numéro affiché sur le RIB est l’identifiant, alors que ce n’est pas systématique. Si vous avez un doute, utilisez le document officiel le plus récent et vérifiez chaque ligne avec calme. Ce simple réflexe évite une erreur de code ou de numéro.
| Élément | Rôle |
|---|---|
| RIB | Présente les coordonnées bancaires du compte |
| IBAN | Identifie le compte pour les virements |
| Numéro de compte | Référence interne du compte bancaire |
| Identifiant | Permet d’ouvrir l’accès en ligne |
Ce que contient vraiment un RIB
Le RIB contient des données utiles pour les opérations bancaires, comme le numéro de compte ou l’IBAN. Il sert à transmettre vos coordonnées bancaires, pas à remplacer un identifiant de connexion. Si vous cherchez une information pour vous connecter, le RIB peut aider à identifier le bon compte, mais pas toujours le bon accès.
Pourquoi le RIB ne suffit pas toujours pour se connecter
Parce que la banque distingue les coordonnées du compte et les codes d’accès. Le RIB identifie le compte, alors que l’identifiant ouvre l’espace client. Si vous utilisez seulement le RIB, vous risquez de confondre un numéro bancaire avec une donnée de connexion. Pour gagner du temps, vérifiez toujours le document officiel prévu pour l’accès en ligne.
Retrouver son accès quand l’identifiant a été perdu
Quand l’identifiant a disparu, la première étape consiste à respirer et à reprendre la recherche méthodiquement. Commencez par les documents reçus lors de l’ouverture, puis vérifiez vos anciens relevés et vos e-mails. Cette récupération est souvent plus simple qu’on l’imagine, surtout si vous avez gardé un document ancien. Dans bien des cas, la banque laisse une trace exploitable dans un support officiel.
Si vous ne trouvez rien, notez ce que vous avez déjà essayé. Ce petit suivi vous évite de refaire les mêmes étapes et vous aide à retrouver l’accès plus vite. La récupération devient plus fluide quand vous savez où chercher, et quand vous gardez vos informations dans un seul endroit sûr. C’est une bonne manière de protéger votre sécurité et de réduire le stress.
Les premiers réflexes à tester chez soi
Avant de contacter le service, testez vos archives personnelles. Regardez les dossiers e-mail, les PDF enregistrés, les relevés papier et les anciens courriers. Puis vérifiez si un document de la banque mentionne un accès partiel ou une référence utile. Ces étapes simples suffisent souvent à retrouver l’identifiant sans assistance.
- Relire le courrier d’ouverture.
- Consulter les relevés archivés.
- Vérifier les e-mails officiels.
- Rechercher dans vos documents PDF.
Quand la récupération devient plus simple avec un document ancien
Un document ancien peut contenir la bonne information, même si vous ne l’utilisez plus au quotidien. La banque conserve parfois des références utiles dans les premiers envois. Si vous retrouvez un ancien relevé ou un contrat, comparez les références avec vos autres papiers. Cela permet souvent de retrouver l’accès sans démarche compliquée.
Contacter le service client pour obtenir de l’aide
Si la recherche à domicile n’aboutit pas, le service de la banque devient votre meilleur allié. Vous pouvez contacter l’assistance par téléphone, via l’agence, ou par messagerie sécurisée selon votre situation. L’objectif est simple : faire vérifier votre identité pour obtenir l’information manquante. Quand le doute persiste, cette aide devient indispensable, surtout si l’accès est bloqué depuis plusieurs essais.
Avant d’appeler, rassemblez ce que vous avez sous la main : un justificatif d’identité, un document de compte, et les éléments utiles pour vous reconnaître. La banque doit sécuriser l’échange, donc plus votre dossier est clair, plus la réponse sera rapide. En pratique, quelques minutes de préparation évitent souvent un aller-retour inutile. Et si vous ne savez pas quel canal choisir, commencez par celui que vous utilisez déjà.
Téléphone, agence ou messagerie sécurisée : quelle option choisir ?
Le téléphone est rapide si vous voulez une réponse immédiate. L’agence est utile si vous préférez montrer un document en main propre. La messagerie sécurisée convient quand vous avez déjà un accès partiel ou une demande simple à transmettre. Chaque service a son utilité, et la banque peut vous orienter vers le plus adapté.
- Téléphone pour une réponse rapide.
- Agence pour un échange en face à face.
- Messagerie sécurisée pour un suivi écrit.
- Formulaire en ligne si proposé par la banque.
- Assistance technique si l’accès est bloqué.
Les informations à préparer avant d’appeler
Préparez votre identité, votre numéro de compte si vous l’avez, et tout document bancaire récent. Gardez aussi votre adresse e-mail et votre numéro de téléphone à jour. Le service pourra ainsi vérifier votre dossier plus vite. Cette préparation réduit les allers-retours et renforce la sécurité de l’échange.
Se connecter à l’espace client avec les bons repères
Une fois l’identifiant retrouvé, la connexion devient plus simple. Sur la banque en ligne, vous devez généralement saisir l’identifiant, puis le mot de passe, avant d’accéder à vos services. Si vous utilisez l’application numérique, l’écran peut être légèrement différent, mais la logique reste la même. Le plus important est de taper chaque donnée avec soin, sans espace inutile ni chiffre inversé.
Pour éviter l’erreur, prenez quelques secondes avant de valider. Vérifiez que vous êtes bien sur le bon site de la banque, surtout si vous passez par un lien reçu par e-mail. Le dispositif Certicode peut aussi intervenir selon le niveau de validation demandé. Cette étape protège votre accès et limite les risques liés à une connexion imprécise.
Où saisir l’identifiant sur la page de connexion ?
Sur la page de connexion, l’identifiant se place dans le premier champ prévu à cet effet. Ensuite vient le mot de passe ou le code demandé. Si vous avez plusieurs comptes, choisissez le bon contexte bancaire avant de valider. Cette petite vérification évite de connecter le mauvais profil.
Application mobile ou site web : quelles différences ?
L’application mobile est pensée pour un usage rapide, souvent avec des repères plus visuels. Le site web offre parfois plus d’espace pour lire les instructions. Dans les deux cas, l’identifiant reste la donnée de départ. Si vous hésitez, testez le support que vous utilisez déjà le plus souvent, puis gardez le même réflexe à chaque connexion.
Dépanner un blocage ou une erreur de saisie
Une erreur de saisie peut arriver à tout le monde, surtout quand on se dépêche. Le plus fréquent, c’est de confondre un chiffre avec un autre numéro ou de mélanger identifiant et code. La banque bloque parfois l’accès après plusieurs essais pour renforcer la sécurité. Ce n’est pas une punition, mais une protection temporaire.
Si le blocage survient, arrêtez les tentatives pendant quelques minutes et relisez calmement vos données. Vérifiez aussi que vous n’avez pas ajouté d’espace, de tiret ou de chiffre manquant. Dans bien des cas, le problème vient d’une simple confusion entre deux numéros proches. Une reprise méthodique suffit souvent à rétablir l’accès sans intervention lourde.
Quand l’erreur vient d’une confusion entre plusieurs numéros
Le piège classique, c’est le mélange entre numéro de compte, identifiant et code de sécurité. Chaque numéro a son rôle, et la banque ne les utilise pas de la même façon. Relisez le document source, comparez les chiffres, puis retapez lentement. Cette méthode réduit nettement les erreurs.
- Vérifier les chiffres un par un.
- Éviter les espaces ajoutés par erreur.
- Comparer avec le document officiel.
- Ne pas confondre identifiant et code.
- Tester à nouveau après une pause.
Que faire après un compte temporairement bloqué ?
Si le compte est bloqué, attendez le délai indiqué par la banque ou passez par le service d’assistance. N’insistez pas avec de nouvelles tentatives, car cela peut prolonger le blocage. Une fois l’accès rétabli, notez la bonne procédure pour éviter de recommencer la même erreur.
Les bonnes habitudes pour garder l’information en sécurité
Une fois l’identifiant retrouvé, l’enjeu change : il faut le sécuriser sans le rendre introuvable. La banque recommande de conserver les données sensibles dans un lieu fiable, loin des regards. Vous pouvez garder un document papier rangé ou un fichier protégé, mais jamais un code visible sur un bureau. La sécurité dépend souvent de gestes très simples.
Évitez aussi de transmettre vos données par message non sécurisé. Le phishing repose justement sur la copie de messages bancaires pour voler une information. En gardant vos documents dans un espace sûr, vous protégez votre identité et votre accès. C’est une habitude utile, surtout si vous utilisez souvent la banque en ligne.
Comment stocker ses informations sans les exposer
Rangez vos documents dans un dossier fermé, un coffre sécurisé ou un gestionnaire fiable. Notez l’identifiant dans un endroit séparé du mot de passe, afin de ne pas tout perdre d’un coup. Si vous préférez le papier, évitez les endroits trop visibles. L’idée est de conserver sans exposer.
- Classer les documents bancaires dans un seul dossier.
- Utiliser un emplacement protégé et discret.
- Ne jamais afficher le code en clair.
- Vérifier régulièrement que l’information reste lisible.
Les erreurs de sécurité à ne pas commettre
Ne partagez jamais votre identifiant avec un tiers non autorisé, même s’il prétend aider. Ne répondez pas à un message suspect demandant un code ou une donnée bancaire. Et ne laissez pas vos documents ouverts sur un ordinateur partagé. Ces réflexes simples protègent votre sécurité au quotidien.
Méthode simple pour retrouver l’information rapidement
Si vous voulez trouver l’information sans perdre de temps, suivez une méthode en cinq étapes. D’abord, identifiez le document de départ. Ensuite, vérifiez les relevés, puis les e-mails, puis les anciens courriers. Si rien n’apparaît, passez au service de la banque. Cette pratique évite de tourner en rond et vous aide à identifier la bonne source dès le départ.
Le gain de temps vient surtout de l’ordre. Quand vous cherchez au hasard, vous multipliez les vérifications inutiles. Quand vous suivez un parcours clair, vous pouvez retrouver l’information plus vite et garder une trace de ce que vous avez déjà consulté. C’est la méthode la plus efficace pour ne pas vous éparpiller.
La méthode la plus rapide si vous êtes pressé
Commencez par le courrier d’ouverture, puis ouvrez vos relevés récents et vos e-mails officiels. Si vous êtes pressé, ciblez les documents les plus anciens et les plus officiels, car ils contiennent souvent la première information utile. Cette étape pratique vous permet de trouver plus vite ce que vous cherchez.
- Identifier le document le plus ancien.
- Vérifier le relevé de compte.
- Contrôler les e-mails de la banque.
- Comparer les références trouvées.
- Contacter le service si besoin.
Le parcours idéal selon votre situation
Si vous êtes nouveau client, commencez par le contrat et le courrier de bienvenue. Si vous avez perdu vos papiers, explorez les relevés et les archives numériques. Si votre accès reste bloqué, passez directement par le service de la banque. Ce parcours pratique s’adapte à votre situation et vous aide à retrouver l’information sans stress.
FAQ – Questions fréquentes sur l’accès et la récupération
Où peut-on trouver l’identifiant Banque Postale en priorité ?
En priorité, vérifiez le courrier d’ouverture, les documents officiels et les relevés. C’est souvent là que la banque laisse la première information utile pour retrouver l’identifiant.
L’identifiant figure-t-il sur un RIB ?
Pas toujours. Le RIB sert surtout à identifier un compte bancaire, alors que l’identifiant sert à connecter l’accès en ligne. Il faut donc vérifier le document adapté.
Que faire si l’identifiant a été oublié ?
Commencez par vos documents, vos e-mails et vos relevés. Si rien n’apparaît, contactez le service de la banque pour demander une aide sécurisée et vérifier votre identité.
Quelle différence entre identifiant et mot de passe ?
L’identifiant vous reconnaît, le mot de passe valide l’accès. Les deux sont complémentaires, mais ils n’ont pas le même rôle dans la sécurité de la banque.
Peut-on récupérer l’identifiant sans se déplacer ?
Oui, souvent. Selon votre situation, le service peut aider par téléphone ou via une messagerie sécurisée. Vous pouvez ainsi retrouver l’information sans aller en agence.
Que faire si la connexion est bloquée après plusieurs essais ?
Arrêtez les tentatives, relisez vos données puis attendez le délai indiqué par la banque. Si le blocage persiste, contactez le service pour rétablir l’accès en toute sécurité.
L’application mobile affiche-t-elle l’identifiant ?
Elle peut montrer des repères utiles, mais pas forcément l’identifiant complet. Vérifiez l’écran de connexion et les options d’aide proposées par la banque dans l’application.
Quels documents vérifier en premier ?
Commencez par le courrier de bienvenue, le contrat d’ouverture et les relevés. Ce sont les documents les plus utiles pour retrouver l’identifiant et les autres informations de compte.
Comment sécuriser ses informations bancaires après récupération ?
Conservez vos documents dans un endroit protégé, séparez identifiant et mot de passe, et évitez tout partage non sécurisé. Cette prudence protège votre identité et votre accès bancaire.
Vous aimerez aussi
 Banque

 Banque
 Banque
 Banque