
Code BIC d’une banque : rôle, utilité et vérification
 Adelaide
•
4 octobre 2026
Avant un virement, vous avez souvent cette petite hésitation qui fait perdre du temps : IBAN, BIC, SWIFT… lequel faut-il vraiment saisir ? Le sujet des bic banques représente justement le code qui permet d’identifier une banque dans les échanges internationaux. Il est essentiel pour éviter les erreurs de destination, sécuriser un transfert et comprendre pourquoi certaines opérations exigent plus qu’un simple numéro de compte. Dans ce guide, vous allez voir comment ce code fonctionne, où le trouver et comment le vérifier sans jargon inutile.
Quand une demande de virement tombe un vendredi soir, vous n’avez pas envie de jouer à l’énigme bancaire. Le code BIC, parfois appelé code SWIFT, facilite la communication entre établissements et garantit que l’argent part vers la bonne institution. En quelques minutes, vous saurez lire un document, repérer la bonne ligne et préparer vos opérations avec plus de sérénité. Suivez le guide : chaque étape vous aide à gagner en clarté avant d’envoyer vos fonds.
Comprendre le code BIC sans jargon
Le bic d’une banque est un code d’identification utilisé pour reconnaître une banque de façon unique. Dans la pratique, ce code sert à orienter une opération bancaire vers le bon destinataire, surtout quand l’échange devient international. Vous pouvez le voir comme une adresse courte, conçue pour que le système bancaire sache où envoyer l’information. Le code est composé de lettres et parfois d’un chiffre, ce qui permet de distinguer le pays, l’établissement et, dans certains cas, l’agence. Cette information est précieuse quand vous préparez un virement ou un transfert. Pour approfondir ce sujet, consultez notre guide sur c est quoi le bic.
- Le code indique la banque destinataire.
- Il aide à identifier le réseau bancaire concerné.
- Il sert dans les échanges internationaux.
- Il complète souvent un autre code bancaire.
Par exemple, un code fictif comme ABCDFRPPXXX se lit par blocs : banque, pays, localisation, puis agence éventuelle. C’est simple une fois qu’on connaît la logique. Entre la banque, l’agence et l’identifiant, la nuance compte : la banque est l’établissement, l’agence est un point précis, et le code sert à les distinguer dans le système bancaire. C’est ce qui évite bien des confusions lors d’un virement bancaire.
Ce que signifie vraiment un code BIC
Le code BIC désigne un identifiant normalisé qui permet de reconnaître une banque dans les échanges entre établissements. Sa fonction est très concrète : il réduit les ambiguïtés, surtout quand plusieurs banques portent des noms proches. Pour vous, cela signifie moins de risque d’erreur au moment d’envoyer un paiement. Le code n’est pas une donnée décorative ; il sert à faire circuler l’information bancaire correctement. Dans un contexte international, il devient un repère fiable pour le traitement des instructions de paiement. En complément, découvrez code bic des banques.
BIC et SWIFT, pourquoi on les associe souvent
On associe souvent le code BIC au réseau SWIFT parce que les deux notions se croisent dans les opérations internationales. SWIFT désigne le réseau de communication, tandis que le code BIC identifie l’établissement. Dans le langage courant, on parle volontiers de code SWIFT/BIC, ce qui entretient la confusion. Pourtant, l’idée est simple : l’un est le réseau, l’autre est le code. Si vous retenez cette distinction, vous comprenez déjà l’essentiel pour lire une demande de transfert sans hésiter.
À quoi sert cet identifiant dans un virement ?
Dans un virement, le code bancaire joue un rôle de repère pour que l’argent arrive au bon endroit. Il est souvent demandé dans les opérations internationales, mais aussi dans certains transferts plus spécifiques. Pour le public non spécialiste, l’intérêt est clair : éviter qu’un paiement parte vers une mauvaise banque ou qu’il soit bloqué par manque d’information. Le code permet de fiabiliser la transaction, surtout quand plusieurs pays, plusieurs systèmes et plusieurs formats de compte se croisent. C’est une petite donnée, mais elle change beaucoup de choses.
- Il aide à sécuriser un virement international.
- Il permet de compléter un transfert hors zone SEPA.
- Il sert à vérifier la banque du bénéficiaire.
- Il réduit les risques de rejet bancaire.
- Il facilite le traitement d’une transaction transfrontalière.
Dans la zone SEPA, l’IBAN suffit parfois, mais certains cas exigent encore le code bancaire. Hors SEPA, il devient souvent indispensable pour que le transfert soit traité correctement. Si vous effectuez un paiement à l’étranger, mieux vaut vérifier les deux éléments avant validation. Cette utilisation s’inscrit dans le droit commun des paiements : chaque donnée doit permettre un acheminement clair et sans ambiguïté.
Quand le code est indispensable
Le code est indispensable dès qu’un virement international doit être acheminé vers une banque étrangère. Il sert aussi pour certains paiements transfrontaliers, notamment quand la banque destinataire demande une identification plus précise. Dans plusieurs situations, l’IBAN ne suffit pas à lui seul, car il identifie le compte mais pas toujours l’établissement avec assez de précision. Le code devient alors le complément qui sécurise l’opération et évite les allers-retours inutiles.
Ce qui se passe en cas d’erreur
Un mauvais code peut provoquer un rejet, un retard ou un envoi vers un mauvais destinataire. C’est rarement spectaculaire, mais c’est toujours agaçant. Pour éviter cela, relisez chaque donnée avant validation et comparez le code avec les informations fournies par le bénéficiaire. Si un doute persiste, demandez une confirmation écrite. Cette simple précaution peut vous épargner plusieurs jours de blocage bancaire.
Où trouver le bon code sur un document bancaire ?
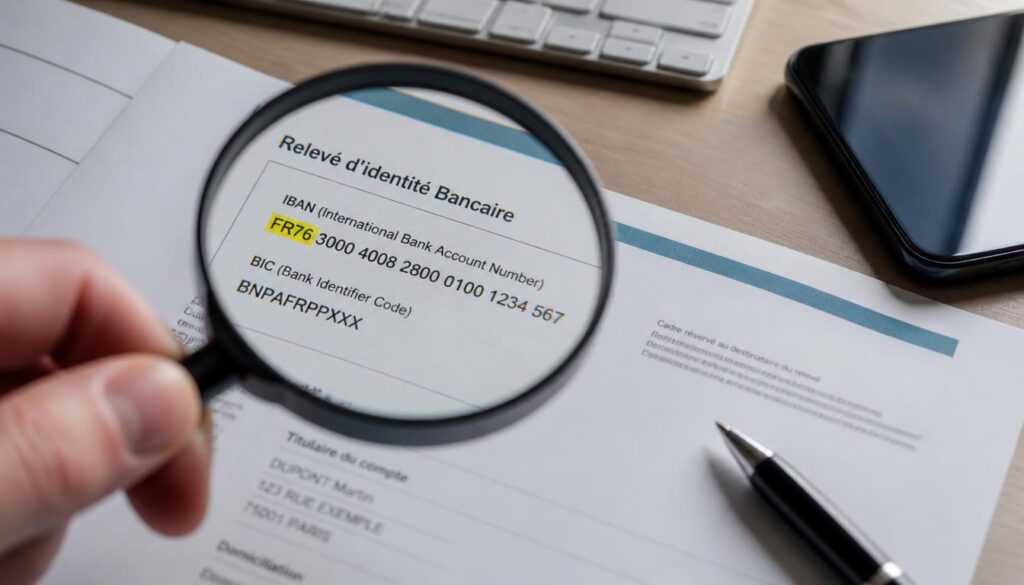
Pour trouver le bon code, commencez par regarder les documents que votre banque met à disposition. Le plus souvent, le code apparaît sur le RIB, parfois sur un relevé, et presque toujours dans l’espace client. Vous pouvez aussi le relever via un outil de recherche ou un simulateur, mais la source la plus sûre reste le document officiel de votre banque. L’important est de vérifier l’identité de l’établissement avant de l’utiliser, surtout si vous préparez un virement important. Une ligne mal lue suffit à créer une erreur évitable.
- Sur le RIB, dans la zone des identifiants.
- Sur un relevé bancaire, près des informations de compte.
- Dans l’espace client de la banque.
- Via un outil de recherche fiable.
- Après confirmation auprès du service bancaire.
| Support | Ce qu’on y voit |
|---|---|
| RIB | Le code bancaire et l’IBAN |
| Espace client | Les identifiants du compte |
| Relevé | Les informations de compte |
| Banque | Le code confirmé par l’établissement |
| Outils de recherche | Un code à vérifier avant usage |
Avant d’envoyer un virement, prenez dix secondes pour comparer le code trouvé avec celui communiqué par le bénéficiaire. Si le RIB affiche plusieurs références, concentrez-vous sur la bonne ligne et ne confondez pas avec l’IBAN, plus long et plus détaillé. Cette vérification simple évite bien des erreurs de saisie.
Lire le BIC sur un RIB ou un relevé
Sur un RIB, le code se trouve généralement à proximité des coordonnées du compte, dans la même zone que l’IBAN. Sur un relevé, il peut apparaître dans les informations d’identification bancaire. Le plus important est de repérer la bonne ligne sans vous laisser distraire par d’autres références. Si le document est dense, suivez la ligne qui mentionne l’établissement ou l’identifiant bancaire. Cela vous évite de confondre le code avec un numéro de compte classique.
Le retrouver dans l’espace client
Dans l’espace client, le parcours est souvent simple : ouvrez votre compte, cherchez les informations bancaires, puis vérifiez le code affiché. Avant de l’utiliser, comparez-le avec le document officiel pour vous assurer qu’il correspond bien au compte visé. Si vous avez le moindre doute, demandez confirmation à la banque. Cette étape est utile quand un virement doit partir rapidement et que vous voulez éviter une mauvaise saisie.
Décrypter la structure d’un code bancaire
Un code bancaire se compose selon une convention internationale pensée pour être lisible par tous les systèmes. Il contient en général des lettres pour la banque et le pays, puis parfois un chiffre ou un complément pour préciser la localisation. Cette logique permet d’identifier l’institution sans ambiguïté, même quand le transfert passe par plusieurs intermédiaires. Pour composer un code correct, il faut respecter l’ordre prévu et la fonction de chaque bloc. C’est ce qui rend le format fiable à l’échelle internationale.
- Un bloc pour la banque.
- Un bloc pour le pays.
- Un bloc pour la localisation.
- Un complément éventuel pour l’agence.
La version courte comporte 8 caractères, tandis que la version longue en compte 11. Les 8 premiers caractères suffisent à identifier l’établissement principal ; les 3 derniers ajoutent parfois une précision sur l’agence ou le service. Si vous voyez une version plus longue, ne vous inquiétez pas : elle suit la même logique de lecture. L’important est de ne pas mélanger un code international avec un simple repère interne de banque.
Les 8 caractères de base
Les 8 caractères de base regroupent le code banque, le code pays et la localisation. Cette structure permet de reconnaître rapidement l’établissement dans le système international. Pour vous, la lecture est simple : les premiers blocs disent qui est la banque et dans quel pays elle opère. Cette fonction est utile quand vous devez comparer plusieurs références avant un transfert. Une fois la logique comprise, le code devient beaucoup moins intimidant.
Les 11 caractères et le rôle de l’agence
Quand le code comporte 11 caractères, les trois derniers peuvent préciser l’agence ou un service interne. Cette version longue existe surtout pour affiner le routage bancaire. Si vous la voyez, lisez-la comme un complément, pas comme un autre code. L’essentiel reste la base à 8 caractères, qui donne déjà l’identification principale. Cette convention évite les confusions dans les opérations internationales et aide les systèmes à traiter le bon destinataire.
Différences utiles avec l’IBAN et les autres identifiants
Le code bancaire, l’IBAN et le RIB ne jouent pas le même rôle. L’IBAN identifie un compte précis, tandis que le code bancaire identifie l’établissement qui le détient. Le RIB, lui, rassemble plusieurs informations utiles pour communiquer les références d’un compte. Pour le public, la confusion est fréquente, mais elle se résout vite si vous retenez une idée simple : l’IBAN parle du compte, le code parle de la banque. Cette distinction permet d’éviter les erreurs au moment d’un virement bancaire.
- Le code identifie la banque.
- L’IBAN identifie le compte.
- Le RIB regroupe les références utiles.
- Le code peut compléter l’IBAN.
- Les deux peuvent être demandés ensemble.
| Identifiant | Rôle principal |
|---|---|
| BIC | Identifier la banque |
| IBAN | Identifier le compte |
| RIB | Présenter les références bancaires |
Dans la pratique, un virement national peut fonctionner avec l’IBAN seul, alors qu’un transfert international demande souvent l’IBAN et le code bancaire. Pour éviter toute confusion, lisez toujours l’intitulé du formulaire avant de saisir les données. Si vous mélangez les identifiants, la banque peut refuser l’opération ou la traiter avec retard. Cette convention de lecture reste simple dès qu’on la pratique une fois.
BIC ou IBAN, lequel sert à quoi ?
L’IBAN sert à reconnaître le compte du bénéficiaire, alors que le code bancaire sert à reconnaître l’établissement. Ensemble, ils donnent une image complète de l’opération. Dans plusieurs cas, la banque demande les deux pour sécuriser le traitement. Si vous préparez un paiement à l’étranger, vérifiez toujours si le formulaire demande un seul identifiant ou les deux. Cela vous évite une saisie incomplète.
Les erreurs de confusion à éviter
La confusion la plus fréquente consiste à saisir le mauvais identifiant ou à recopier une suite de caractères sans contrôle. Relisez chaque ligne, comparez les formats et vérifiez la correspondance avec la banque du bénéficiaire. Une simple erreur de lettre peut suffire à bloquer le transfert. Pour éviter cela, prenez l’habitude de contrôler les références avant validation, surtout quand les montants sont élevés.
Vérifier un code avant de l’utiliser
Avant d’utiliser un code bancaire, prenez le temps de vérifier sa longueur, son format et sa cohérence avec le pays indiqué. Vous pouvez aussi comparer ce code avec celui figurant sur le relevé ou le document transmis par le bénéficiaire. Un outil fiable ou un simulateur peut aider, mais la vérification manuelle reste utile pour repérer une incohérence. Cette étape est essentielle pour éviter une erreur de transaction, surtout lors d’un virement international. Le bon réflexe, c’est de contrôler avant d’envoyer.
- Vérifier la longueur du code.
- Contrôler le pays indiqué.
- Comparer avec le document officiel.
- Lire le format des lettres et chiffres.
- Confirmer la correspondance avec la banque destinataire.
Si le code comporte trop peu ou trop de caractères, s’il affiche un pays incohérent ou s’il ne correspond pas à la banque attendue, stoppez la saisie. Dans le doute, demandez une confirmation au destinataire. Pour les montants importants, cette prudence n’est jamais excessive. Elle vous aide à éviter un rejet ou un transfert mal orienté, sans perdre de temps inutilement.
Les vérifications de base à faire soi-même
Commencez par compter les caractères et observez la structure générale du code. Vérifiez ensuite que le pays indiqué correspond bien à la banque concernée. Regardez enfin si le format attendu est bien respecté, notamment la présence éventuelle de 11 caractères. Cette vérification rapide suffit souvent à repérer une erreur avant qu’elle ne coûte du temps.
Les bons réflexes avant un transfert
Relisez toujours le code une seconde fois, puis comparez-le avec le document transmis. Si vous avez un doute, contactez le destinataire pour confirmer l’information. Un outil de recherche peut compléter ce contrôle, mais il ne remplace pas la vigilance. Avant un virement international, cette discipline simple vous aide à éviter les mauvaises surprises et à sécuriser l’envoi.
FAQ – Questions fréquentes sur les identifiants bancaires
Le code BIC est-il toujours obligatoire pour un virement ?
Non, pas toujours. Pour certains virements nationaux ou SEPA, l’IBAN suffit parfois. En revanche, pour un transfert international, le code BIC est souvent demandé afin de préciser la banque destinataire.
Quelle différence entre BIC et SWIFT ?
SWIFT désigne le réseau de communication bancaire, tandis que le code BIC identifie la banque. Dans le langage courant, on dit souvent BIC ou SWIFT, mais la fonction n’est pas exactement la même.
Où trouver rapidement un code bancaire sur un relevé ?
Regardez la zone des informations bancaires du relevé, près du RIB ou de l’IBAN. Le code apparaît souvent sur la même ligne que les références du compte, avec la banque clairement indiquée.
Peut-on vérifier un code avant de l’utiliser ?
Oui, vous pouvez vérifier sa longueur, son format et sa cohérence avec le pays ou la banque attendue. Un outil ou un simulateur peut aider, mais le document officiel reste la meilleure source d’information.
Le BIC change-t-il si la banque fusionne ou change de nom ?
Parfois, oui. Le code peut évoluer selon l’organisation de la banque. Avant un virement international, il vaut mieux vérifier l’information sur les sources officielles ou sur le relevé le plus récent.
Pourquoi certains virements demandent l’IBAN et le BIC ensemble ?
Parce que l’IBAN identifie le compte et le code BIC identifie la banque. Ensemble, ils facilitent le traitement bancaire et réduisent les risques d’erreur lors d’un virement ou d’un transfert.
Comment éviter une erreur de saisie sur un transfert international ?
Relisez chaque caractère, comparez avec le relevé, puis vérifiez la banque destinataire. Si un doute persiste, demandez une confirmation écrite. Cette méthode simple protège votre identité bancaire et limite les rejets.
Vous aimerez aussi
 Banque

 Banque
 Banque
 Banque